Optimiser la trésorerie d’une entreprise de services : facturer vite et financer moins
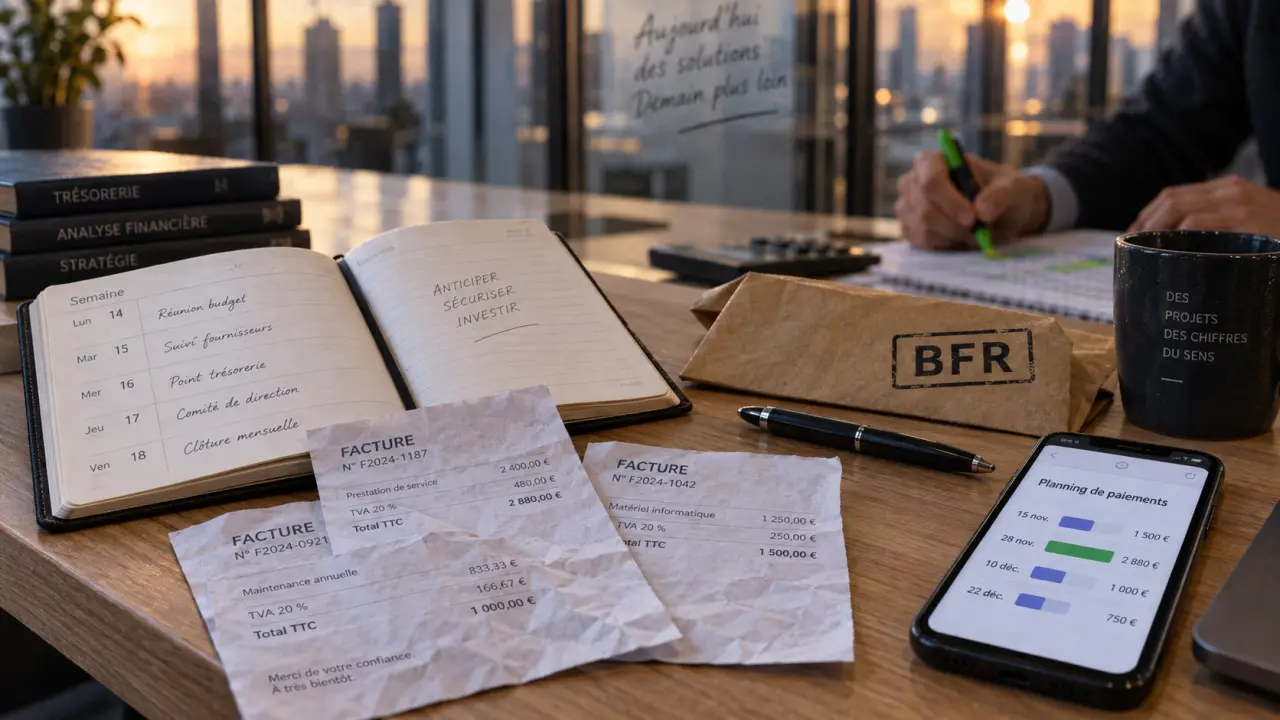
Dans une entreprise de services, la trésorerie se tend rarement parce que l’activité manque de valeur. Le problème vient plutôt du décalage entre les dépenses, souvent prévisibles, et les règlements clients, parfois tardifs. Salaires, sous-traitance, abonnements, TVA et loyers sont dus à date fixe, tandis qu’une prestation terminée peut être facturée puis payée plusieurs semaines plus tard. Pour retrouver de la marge de manœuvre, il faut donc organiser les flux avant qu’ils ne deviennent un problème bancaire.
Lire les bons indicateurs avant d’agir sur le cash
La trésorerie correspond aux liquidités réellement disponibles en banque ou en caisse à un instant donné. Elle ne se confond ni avec le chiffre d’affaires ni avec le résultat net. Une société peut afficher un bénéfice tout en manquant de liquidités si ses clients règlent leurs factures après le paiement des équipes, des charges et des fournisseurs.
Calculer le besoin en fonds de roulement
Estimez le BFR d’exploitation de votre entreprise de services à partir des éléments de votre cycle d’exploitation.
Formule : BFR = créances clients + stocks − dettes fournisseurs
BFR d’exploitation
0,00 €
Un BFR nul signifie que les éléments pris en compte s’équilibrent.
À retenir : ce calculateur ne remplace pas un plan de trésorerie intégrant les dates réelles d’encaissement et de décaissement.
FR, BFR et trésorerie nette : le mécanisme à surveiller
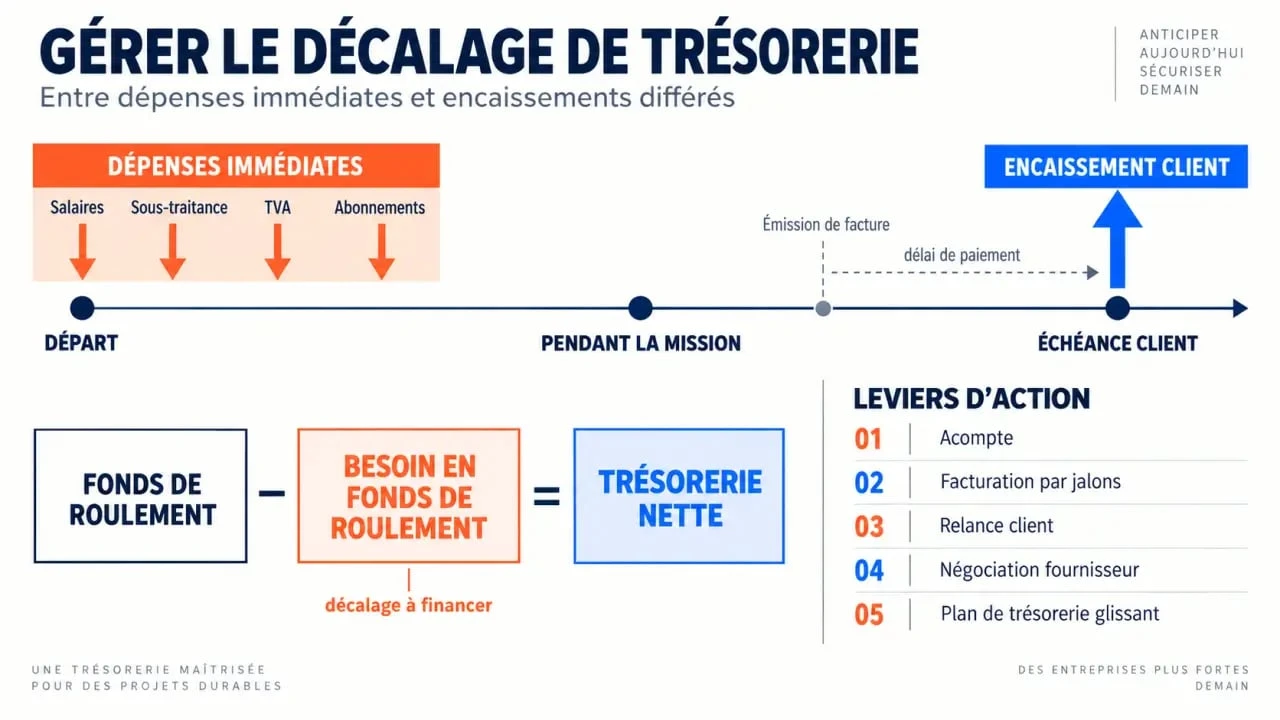
Le fonds de roulement (FR) désigne les ressources stables encore disponibles pour financer l’exploitation après les investissements durables. Le besoin en fonds de roulement (BFR) mesure le décalage entre les décaissements et les recettes à encaisser. La relation est simple : trésorerie nette = FR − BFR. Lorsque le BFR augmente, par exemple à cause de factures clients non réglées, il consomme immédiatement du cash.
Dans les services, l’absence de stock ne signifie pas l’absence de BFR. Une agence qui paie ses freelances en fin de mois mais attend 60 jours le règlement d’un client finance elle-même la mission. À l’inverse, un abonnement prélevé au début du mois ou un acompte à la commande réduit fortement ce besoin de financement. Le cycle d’exploitation doit donc être observé à partir des dates réelles de paiement, pas seulement du volume de ventes.
La rentabilité ne paie pas les échéances à court terme
La capacité d’autofinancement (CAF) reflète la ressource interne générée par l’activité. Elle aide à consolider l’entreprise dans la durée, mais elle ne garantit pas le solde du compte bancaire le lendemain. Le pilotage doit rapprocher la prévision de chiffre d’affaires des dates réelles de facturation, d’échéance et d’encaissement. Ce calendrier permet de sécuriser les salaires et les paiements prioritaires, là où la seule rentabilité comptable ne suffit pas.
Transformer la facturation en levier d’encaissement
La première optimisation consiste à réduire le temps entre la réalisation de la prestation et la disponibilité de l’argent. Chaque étape administrative ajoutée après la livraison reporte l’encaissement et alourdit le BFR. Une facture complète, envoyée rapidement et suivie jusqu’à son règlement, devient ainsi un véritable outil de trésorerie.
Facturer au bon moment et demander un acompte adapté
Établissez le devis, les conditions de paiement et les jalons de facturation avant le démarrage. Pour une mission longue, préférez un acompte à la signature, puis des factures d’avancement ou mensuelles, plutôt qu’une facture unique à la fin. L’acompte ne concerne pas uniquement les activités de chantier. Dans le conseil, la création, l’informatique ou la formation, il finance la mobilisation des compétences et formalise l’engagement du client.
Les prestations récurrentes gagnent à être facturées et prélevées automatiquement à date fixe. Cette organisation rend les encaissements plus prévisibles, évite les oublis de facturation et facilite le rapprochement bancaire. Une gestion structurée des factures récurrentes réduit aussi le temps consacré aux tâches administratives et limite les décalages entre la prestation et la demande de paiement.
Relancer tôt, avec une procédure connue de tous
Une relance efficace commence avant l’impayé : accusé de réception de la facture, rappel quelques jours avant l’échéance, puis contact personnalisé dès le premier retard. Indiquez sur chaque facture la date limite, les coordonnées de paiement et les éventuelles pénalités. Entre professionnels, le délai de paiement par défaut est de 30 jours. Il peut être convenu jusqu’à 60 jours à compter de la date de facture, ou 45 jours fin de mois. En cas de retard, l’indemnité forfaitaire de recouvrement est de 40 €.
Centralisez les litiges, les promesses de paiement et les prochaines actions dans un suivi partagé. Le commercial doit être informé, mais la relance doit avoir un responsable précis. Elle ne peut pas rester une tâche sans propriétaire. En cas de blocage, une démarche de recouvrement de facture graduée aide à préserver la relation tout en protégeant la liquidité. Le suivi doit indiquer la prochaine action et sa date, afin qu’aucune facture échue ne disparaisse des priorités.
Prévoir les sorties plutôt que les subir
Réduire les coûts ne suffit pas à piloter la trésorerie. Il faut savoir ce qui sortira, quand, et quelles dépenses peuvent être déplacées sans compromettre la qualité de service ni la relation fournisseur. Cette visibilité permet de distinguer une tension ponctuelle d’un déséquilibre plus durable du cycle d’exploitation.
Construire un plan de trésorerie glissant
Établissez un plan mensuel, puis actualisez-le avec les encaissements attendus et les dépenses certaines : paie, charges sociales, TVA, loyers, abonnements, sous-traitance, remboursements d’emprunt et investissements. Distinguez les montants confirmés des montants probables. Une vision sur plusieurs mois révèle les creux à venir assez tôt pour relancer un client, décaler une dépense ou rechercher un financement dans de bonnes conditions.
Le plan doit rester lié aux échéances concrètes. Une facture annoncée mais non émise ne doit pas être traitée comme un encaissement acquis. De la même manière, une dépense probable doit apparaître séparément d’un paiement déjà programmé. Cette distinction rend les écarts plus faciles à interpréter et évite de surestimer le solde disponible.
| Levier | Effet sur la trésorerie | Point de vigilance |
|---|---|---|
| Acompte ou facturation par jalons | Réduit l’avance de cash | À inscrire clairement au devis |
| Prélèvement ou virement instantané | Accélère l’encaissement | Obtenir l’accord et les coordonnées du client |
| Négociation fournisseur | Lisse les décaissements | Préserver la confiance et les engagements |
| Affacturage | Transforme une créance en liquidités | Comparer coût, conditions et clients éligibles |
| Crédit-bail ou location longue durée | Évite une sortie d’investissement massive | Évaluer le coût global du contrat |
Négocier sans déplacer le risque sur les fournisseurs
Demander un délai plus long n’a de sens que s’il correspond à votre cycle réel d’encaissement. Discutez plutôt d’un échéancier régulier, d’une date de prélèvement cohérente ou d’une remise liée à un paiement anticipé. À l’inverse, payer systématiquement trop tôt prive l’entreprise de liquidités sans créer de valeur. Contrôlez aussi les doublons, les abonnements inutilisés et les achats hors processus avant d’engager une réduction brutale des charges.
Une réserve disponible, une ouverture de crédit négociée à l’avance ou une ligne d’affacturage peut absorber un décalage ponctuel entre une grosse facture client et les échéances incompressibles. Ce soutien ne doit pas financer durablement des pertes. Il sert à passer un creux identifié sans interrompre les paiements prioritaires. Le négocier lorsque les comptes sont sains laisse davantage de choix que de le réclamer dans l’urgence.
Installer un pilotage simple, fréquent et fiable
Le dirigeant reste responsable de la trésorerie, même si la saisie comptable, la facturation ou les relances sont déléguées. Un rituel court chaque semaine suffit souvent : solde bancaire, encaissements attendus, factures échues, sorties des quinze à trente prochains jours et écarts par rapport à la prévision. La régularité compte davantage qu’un tableau trop complexe, consulté uniquement lorsque le compte devient difficile à lire.
Relier banque, factures et prévisions
Un logiciel de gestion connecté à la banque évite de piloter sur une vision périmée. Il rapproche les règlements, signale les retards, automatise les relances et alimente le plan de trésorerie. La facturation électronique renforce cette traçabilité en limitant les ressaisies et en améliorant la circulation des informations entre la vente, l’administration et la comptabilité. Une solution de facturation électronique est particulièrement utile si l’entreprise émet de nombreuses factures ou gère plusieurs contrats récurrents.
Pour être utile, l’outil doit rapprocher les informations commerciales et bancaires sans masquer les exceptions. Une facture contestée, un règlement partiel ou une promesse de paiement doit rester visible dans le suivi. L’automatisation accélère les tâches répétitives, mais elle ne dispense pas de vérifier les situations qui risquent de dégrader les encaissements.
Choisir le financement après avoir corrigé le cycle
Le découvert autorisé peut couvrir un décalage très court. L’affacturage apporte de la liquidité sur des créances clients. Le crédit-bail ou la location longue durée lisse une dépense d’investissement. Ces outils ne remplacent toutefois ni une facturation ponctuelle ni un suivi des impayés. Avant de financer le BFR, mesurez son origine : retard client isolé, contrat insuffisamment acompté, croissance rapide, saisonnalité ou dépenses mal synchronisées.
Enfin, partagez un tableau de bord concis avec l’expert-comptable et, si nécessaire, la banque : trésorerie nette, factures échues, délai moyen de paiement client et prévision de solde. Cette discipline transforme la trésorerie en décisions concrètes : facturer, relancer, négocier ou financer au bon moment. L’objectif est de corriger le cycle d’encaissement et de décaissement avant que le recours au crédit ne devienne systématique.
- Optimiser la trésorerie d’une entreprise de services : facturer vite et financer moins - 26 septembre 2026
- Optimiser la trésorerie d’une jeune startup commence par un suivi à 6 mois - 25 septembre 2026
- Un CV en comptabilité convaincant prouve votre niveau, vos outils et vos résultats - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Quantum AI : entre promesses de richesse et réalité d’une fraude financière
 Les Entreprêteurs : faut-il diversifier son épargne entre immobilier, PME et Girardin ?
 Robot humanoïde domestique : quel budget prévoir pour déléguer ses corvées ?
 Trésorerie positive et entreprise rentable : pourquoi les deux ne vont pas toujours ensemble