Tableau de flux de trésorerie : pourquoi le bénéfice ne suffit pas à payer les factures
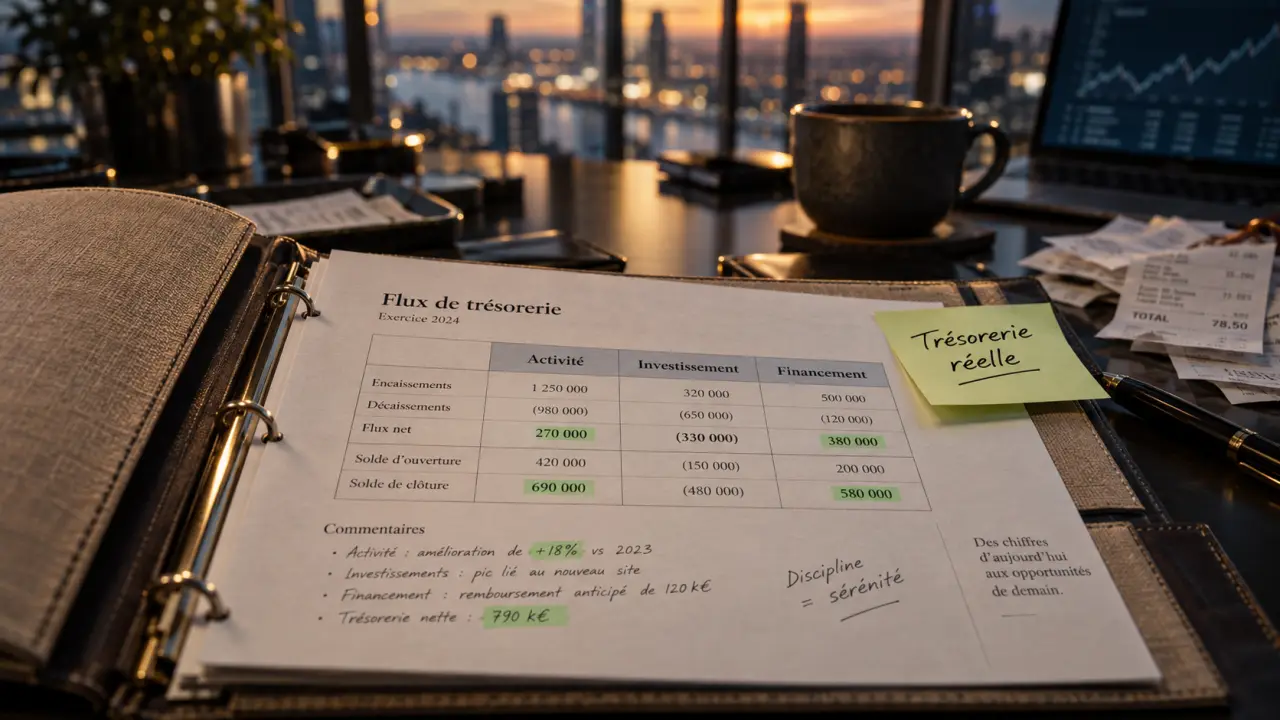
Un bénéfice comptable ne garantit pas que l’entreprise dispose des liquidités nécessaires pour régler ses salaires, ses fournisseurs ou ses échéances d’emprunt. Le tableau de flux de trésorerie explique cet écart : il retrace les encaissements et les décaissements réels sur une période, puis montre pourquoi la trésorerie a augmenté ou diminué.
Lire la trésorerie réelle, au-delà du résultat comptable
Le tableau de flux de trésorerie, aussi appelé état des flux de trésorerie, mesure la variation des disponibilités entre le début et la fin d’une période. Il répond à une question simple mais décisive : d’où vient l’argent et à quoi a-t-il servi ? Il complète le bilan, qui photographie le patrimoine à une date donnée, et le compte de résultat, qui mesure la performance selon les règles de la comptabilité d’exercice.
Calculateur de variation de trésorerie
Saisissez les flux en euros. Utilisez un signe négatif pour représenter une sortie de trésorerie.
Point d’attention : lorsqu’il augmente, un BFR positif consomme de la trésorerie. Il est donc soustrait de la CAF dans le calcul du flux d’activité.
Étape 1 — Flux d’activité
Étape 2 — Flux d’investissement
Montant saisi directement
Étape 3 — Flux de financement
Montant saisi directement
Variation totale de trésorerie
Cette distinction est essentielle. Une vente facturée améliore le chiffre d’affaires et, potentiellement, le résultat. Elle n’améliore la trésorerie qu’au moment de son règlement. À l’inverse, l’achat d’une machine est décaissé immédiatement, tandis que sa charge comptable est étalée par l’amortissement. Le cash-flow ne se confond donc ni avec le résultat net ni avec l’excédent brut d’exploitation (EBE).
En pratique, le tableau permet au dirigeant, au DAF, à l’investisseur ou à l’expert-comptable d’identifier une croissance qui consomme du cash, de préparer un besoin de financement et de vérifier la capacité de l’activité à financer les investissements. Il peut être établi à la clôture annuelle, mais son intérêt pour le pilotage augmente lorsqu’il est suivi chaque mois ou chaque trimestre.
Les 3 flux qui expliquent toute variation de liquidités
La structure du tableau repose sur trois catégories. Leur somme correspond à la variation de trésorerie de la période :
Variation de trésorerie = flux d’activité + flux d’investissement + flux de financement.
| Nature du flux | Principaux mouvements | Lecture générale |
|---|---|---|
| Activité | Encaissements clients, paiements fournisseurs, salaires, impôts et charges courantes | Mesure la trésorerie générée par l’exploitation |
| Investissement | Achat ou cession d’immobilisations, logiciels, titres de participation | Montre l’effort consacré au développement ou au renouvellement des actifs |
| Financement | Emprunts, remboursements, apports en capital, dividendes | Indique comment l’entreprise finance son activité et ses projets |
Le flux d’activité : le test de solidité du modèle économique
Le flux de trésorerie d’activité traduit ce que les opérations courantes apportent réellement après prise en compte du cycle d’exploitation. Il est fréquemment approché par la formule : CAF – variation du BFR. La capacité d’autofinancement (CAF) représente les ressources internes dégagées par l’activité. La variation du besoin en fonds de roulement (BFR) ajuste cette ressource selon les décalages entre encaissements et paiements.
Un BFR qui augmente consomme de la trésorerie : les stocks sont plus élevés, les créances clients progressent ou les fournisseurs sont réglés plus rapidement. Un BFR qui baisse libère au contraire des liquidités. Une entreprise rentable peut donc connaître une tension de paiement si sa croissance immobilise trop de cash dans les stocks et les factures non encaissées.
Investir et se financer : deux flux à remettre dans leur contexte
Un flux d’investissement négatif est souvent normal : l’entreprise a acheté un véhicule, un équipement de production, un logiciel ou un actif immobilier. Il devient préoccupant surtout si l’activité ne génère pas assez de liquidités pour soutenir durablement ces dépenses. Le flux de financement précise alors la réponse retenue : emprunt bancaire, augmentation de capital, remboursement de dette ou versement de dividendes.
La lecture d’un tableau ne doit jamais isoler une ligne. Les opérations sont liées : une machine achetée aujourd’hui pèse sur le flux d’investissement, mais elle peut accroître demain la capacité de production. De même, un délai de paiement accordé à un client pour conquérir un marché augmente les créances avant de produire un encaissement. Suivre le lien entre commande, stock, facture et règlement aide à repérer l’endroit exact où la liquidité se bloque.
Construire un tableau de flux de trésorerie sans mélanger les données
Pour établir un tableau fiable, rassemblez le bilan d’ouverture et de clôture, le compte de résultat, les annexes et, s’il est disponible, le tableau de financement. Les relevés bancaires ou un tableau de bord de trésorerie permettent de contrôler les mouvements effectivement encaissés et décaissés.
- Déterminez la trésorerie initiale et la trésorerie finale, puis calculez leur écart.
- Classez chaque mouvement dans l’activité, l’investissement ou le financement.
- Calculez les flux nets de chaque catégorie.
- Vérifiez que leur somme retrouve exactement la variation de trésorerie constatée au bilan.
- Comparez la période avec l’exercice précédent et avec le budget de trésorerie.
Le principal point de vigilance concerne les opérations sans impact immédiat sur les liquidités. Les dotations aux amortissements, les provisions et les reprises influencent le résultat comptable, mais ne sont pas des décaissements de la période. Elles doivent donc être traitées correctement dans une présentation indirecte. De même, une acquisition financée par crédit-bail ou un apport non encore libéré demande une analyse spécifique de sa traduction comptable et bancaire.
Méthode directe ou indirecte : choisir la lecture adaptée
Les deux méthodes principales aboutissent à la même variation globale de trésorerie, mais elles ne décrivent pas l’activité de la même manière. La méthode directe part des encaissements et des décaissements effectivement observés. La méthode indirecte part du résultat net ou de la CAF, puis corrige les éléments non monétaires et les variations du BFR.
| Méthode | Point de départ | Atout principal | Limite |
|---|---|---|---|
| Directe | Encaissements clients et décaissements réels | Très lisible pour piloter les paiements à court terme | Nécessite des données de trésorerie bien ventilées |
| Indirecte | Résultat net ou CAF | Facile à rapprocher des états comptables | Moins intuitive pour visualiser les flux opérationnels bruts |
Pour une prévision glissante, la méthode directe est particulièrement opérationnelle : elle projette les dates d’encaissement des factures et les échéances fournisseurs, fiscales et sociales. Pour analyser un exercice clos à partir des comptes annuels, la méthode indirecte est souvent plus simple à produire. Les deux peuvent coexister : l’une sert à gérer, l’autre à expliquer.
Interpréter les signaux sans tirer de conclusion hâtive
Un flux de trésorerie positif est favorable lorsqu’il provient durablement de l’activité. Il peut financer les investissements, réduire l’endettement ou renforcer la réserve de liquidités. Toutefois, une trésorerie en hausse peut aussi résulter d’un nouvel emprunt, de la vente d’un actif ou du report de paiements fournisseurs. Elle ne prouve donc pas à elle seule que l’exploitation est performante.
À l’inverse, un flux négatif n’est pas automatiquement alarmant. Une entreprise en phase d’équipement ou de croissance peut financer des investissements importants et afficher une baisse ponctuelle de trésorerie. L’analyse devient plus préoccupante si le flux d’activité reste négatif sur plusieurs périodes, si le BFR augmente sans maîtrise ou si les remboursements d’emprunts dépassent les ressources mobilisables.
La lecture la plus utile consiste à poser trois diagnostics : l’exploitation génère-t-elle du cash ? Les investissements sont-ils cohérents avec la stratégie ? Le financement choisi est-il soutenable ? Un tableau de flux de trésorerie bien tenu transforme ainsi une variation bancaire subie en décision financière argumentée.
- Tableau de flux de trésorerie : pourquoi le bénéfice ne suffit pas à payer les factures - 3 octobre 2026
- Diagnostic cybersécurité : 8 jours pour cartographier les risques ou 1 h 30 pour engager les premières actions ? - 2 octobre 2026
- Un exemple de portfolio efficace repose sur 3 à 5 projets bien présentés - 1 octobre 2026
Articles qui pourraient vous intéresser :
 Ressources immatérielles : comment identifier et valoriser le capital invisible de votre entreprise
 Société par Actions Simplifiée (SAS) : liberté statutaire et 3 critères pour choisir
 Logiciel de paie restaurant : gérer HCR, extras et DSN sans double saisie
 Business plan boulangerie : local, concurrence, investissements et prévisionnel sur 3 ans