Plan de trésorerie : l’erreur qui transforme un mois rentable en trou de caisse
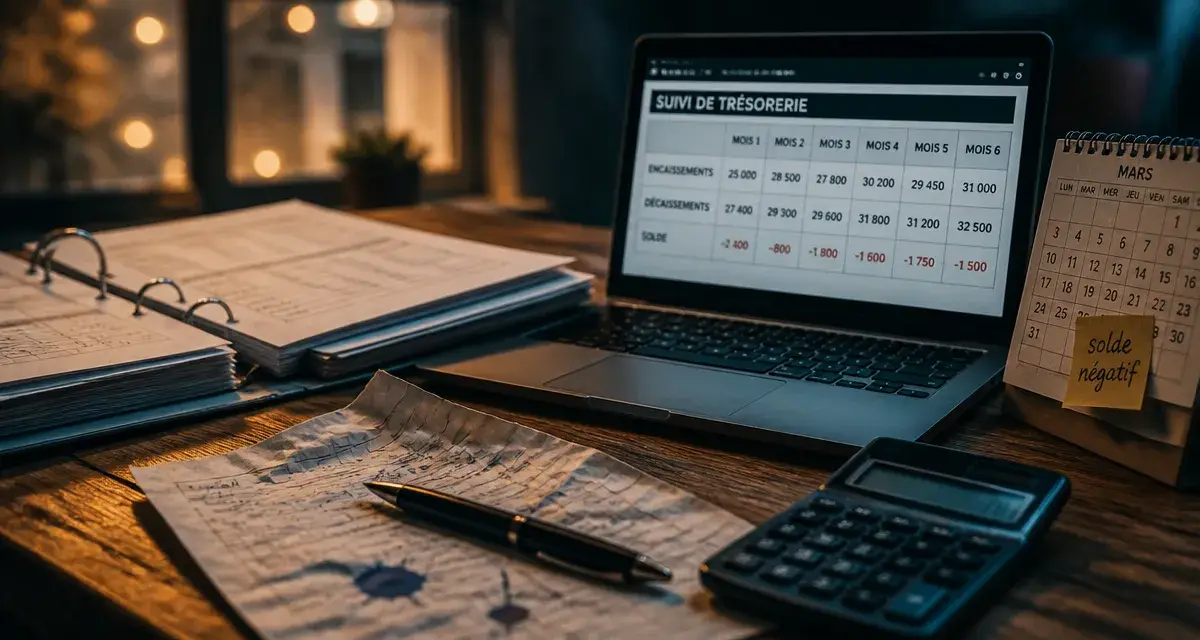
Une entreprise peut afficher un résultat positif en fin d’année et se retrouver, un mardi de mars, incapable de payer ses fournisseurs. Ce paradoxe n’a rien d’exceptionnel : le résultat comptable mesure la rentabilité, pas la disponibilité de l’argent sur le compte bancaire. Le plan de trésorerie sert précisément à combler cet écart, en donnant une vision mois par mois, parfois semaine par semaine, de ce qui entre et de ce qui sort réellement des caisses.
Comprendre ce que mesure vraiment un plan de trésorerie
Le plan de trésorerie n’est pas un document comptable au sens strict : c’est un outil de pilotage tourné vers l’avenir, qui anticipe les flux financiers pour éviter les mauvaises surprises. Il recense, période par période, les encaissements attendus (règlements clients, apports, financements) et les décaissements prévus (salaires, charges sociales, loyers, fournisseurs, échéances de prêt). La différence entre les deux donne le solde de trésorerie, qui doit rester positif pour que l’entreprise puisse honorer ses engagements sans recourir en urgence à un découvert.
Tableau de suivi du plan de trésorerie
| Mois | Solde Départ | Encaissements | Décaissements | Solde Fin |
|---|
* Les champs grisés sont calculés automatiquement.
La confusion fréquente avec le compte de résultat
Beaucoup de dirigeants confondent rentabilité et liquidité, ce qui explique une grande partie des tensions de trésorerie. Une facture émise en janvier et payée à 60 jours améliore le chiffre d’affaires du mois, mais ne rapporte aucun euro disponible avant mars. À l’inverse, un emprunt encaissé n’a aucun impact sur le résultat mais gonfle immédiatement la trésorerie disponible. Le plan de trésorerie corrige cette lecture en ne retenant que les mouvements réels d’argent, à la date effective de leur paiement ou de leur encaissement, et non à la date de facturation.
Pourquoi ce document devient indispensable dès la croissance
Tant qu’une activité reste modeste, un simple suivi bancaire peut suffire. Mais dès que le volume de commandes augmente, que les délais de paiement s’allongent ou que l’entreprise embauche, le décalage entre les engagements pris et l’argent réellement disponible se creuse. C’est souvent au moment où l’activité se porte le mieux, avec des stocks à financer et des salaires à verser avant l’encaissement des ventes, que les tensions de trésorerie apparaissent. Le plan de trésorerie permet de voir ce mur arriver plusieurs semaines à l’avance, le temps de négocier un délai ou une ligne de financement.
Construire son plan de trésorerie étape par étape
La structure d’un plan de trésorerie reste simple, même si sa mise à jour demande de la rigueur. Elle repose sur un tableau qui croise les périodes (semaines ou mois) et les catégories de flux, avec un solde de départ, des entrées, des sorties, et un solde de fin qui devient le solde de départ de la période suivante.
Recenser tous les encaissements
La première colonne regroupe l’ensemble des entrées d’argent prévues : règlements clients selon leurs échéances réelles, subventions, apports en compte courant, tirages sur ligne de crédit, ou encore remboursements de TVA. L’exercice le plus délicat consiste à estimer avec réalisme la date d’encaissement réelle des factures clients, en tenant compte des retards habituels plutôt que des délais contractuels théoriques. Un client qui paie systématiquement quinze jours après l’échéance doit être intégré avec ce décalage, sous peine de fausser tout le tableau.
Recenser tous les décaissements
La seconde colonne liste les sorties : salaires et charges sociales, loyers, fournisseurs, abonnements, échéances d’emprunt, impôts et taxes, investissements matériels. Il est utile de distinguer les charges fixes, prévisibles et récurrentes, des charges variables liées à l’activité. Les échéances fiscales et sociales méritent une attention particulière car elles tombent à date fixe et ne souffrent aucun retard, contrairement à certains fournisseurs avec qui un délai peut se négocier en cas de tension.
Calculer et vérifier le solde de chaque période
Le solde de fin de période s’obtient en ajoutant les encaissements au solde de départ, puis en soustrayant les décaissements. Ce solde devient automatiquement le solde de départ de la période suivante, ce qui crée un fil continu entre les mois. Dès qu’une ligne fait apparaître un solde négatif, même temporaire, c’est le signal qu’une action doit être engagée avant que la situation ne se matérialise : relance d’un client, report d’un investissement, ou activation d’une solution de financement à court terme.
Les erreurs qui faussent le plus souvent un plan de trésorerie
Un plan de trésorerie mal construit donne une fausse impression de sécurité, ce qui est presque plus dangereux que l’absence de plan. Plusieurs pièges reviennent régulièrement chez les dirigeants qui débutent cet exercice.
- Confondre date de facturation et date d’encaissement réel, en supposant que les clients paient toujours à l’échéance indiquée.
- Oublier les charges annuelles ou semestrielles, comme certaines primes d’assurance ou la TVA, qui pèsent lourd sur un seul mois si elles ne sont pas anticipées.
- Ne pas intégrer de marge de prudence sur les encaissements incertains, notamment les nouveaux contrats non encore signés.
- Construire le plan une seule fois puis ne plus jamais le mettre à jour, alors que la réalité s’écarte du prévisionnel dès les premières semaines.
Cette dernière erreur est probablement la plus répandue : un plan de trésorerie figé perd toute son utilité au bout de quelques semaines, car il ne reflète plus la réalité des commandes, des retards clients ou des dépenses imprévues.
Suivre et ajuster son plan de trésorerie dans la durée
Un plan de trésorerie vit avec l’entreprise. Il doit être comparé régulièrement aux mouvements bancaires réels pour mesurer les écarts et affiner les prochaines prévisions. Cette comparaison, appelée suivi budgétaire de trésorerie, permet aussi d’identifier les schémas récurrents : un client qui paie toujours en retard, une saisonnalité qui creuse systématiquement la trésorerie en été, ou des charges sous-estimées d’un mois sur l’autre.
Se ménager une réserve avant que la tension n’apparaisse
Beaucoup d’entreprises attendent le signal d’alerte pour réagir, alors que la meilleure protection consiste à constituer une réserve en amont. L’idée revient à provisionner chaque mois une somme modeste, même symbolique, sur un compte dédié, plutôt que d’attendre un excédent de fin d’année pour y penser. Cette réserve absorbe les décalages lors des mois où les encaissements tardent, et elle évite de solliciter un découvert dans l’urgence, souvent plus coûteux qu’une anticipation organisée.
Adapter la fréquence de mise à jour au niveau de tension
Une entreprise stable, avec des clients réguliers et peu de variations, peut se contenter d’une actualisation mensuelle de son plan de trésorerie. En revanche, dès que la situation devient tendue, ou que l’activité connaît une forte saisonnalité, un suivi hebdomadaire, voire quotidien sur les semaines critiques, devient nécessaire. Cette fréquence permet de réagir en quelques jours plutôt qu’en fin de mois, quand les marges de manœuvre sont déjà réduites.
Choisir la bonne méthode pour piloter sa trésorerie au quotidien
Le tableur reste l’outil de départ le plus courant pour construire un plan de trésorerie, car il offre une grande souplesse pour adapter les catégories à l’activité réelle de l’entreprise. Il montre cependant ses limites dès que le volume de transactions augmente ou que plusieurs personnes doivent alimenter le document en parallèle : erreurs de saisie, versions multiples, oublis de mise à jour.
Des logiciels de gestion de trésorerie automatisent la récupération des mouvements bancaires et rapprochent en continu le prévisionnel et le réalisé, ce qui réduit considérablement le temps passé à la saisie manuelle. Le choix entre tableur et logiciel dépend surtout de la taille de l’entreprise et de la complexité de ses flux : une structure avec peu de comptes et un dirigeant unique peut très bien fonctionner avec un tableau simple et discipliné, tandis qu’une entreprise multi-comptes ou multi-devises gagne à automatiser ce suivi pour fiabiliser les données et gagner en réactivité face aux imprévus.
- Plan de trésorerie : l’erreur qui transforme un mois rentable en trou de caisse - 20 septembre 2026
- Trésorerie positive et entreprise rentable : pourquoi les deux ne vont pas toujours ensemble - 19 septembre 2026
- Agence chatbot IA : 5 critères pour transformer un assistant en canal de conversion - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Recyclage informatique professionnel : les risques juridiques d’une traçabilité défaillante
 5 livres sur l’entrepreneuriat pour éviter les erreurs fatales au démarrage
 Innovation radicale : comment briser les codes du marché pour transformer votre secteur
 SASU : Pourquoi choisir cette forme juridique pour votre projet entrepreneurial ?