Trésorerie positive et entreprise rentable : pourquoi les deux ne vont pas toujours ensemble
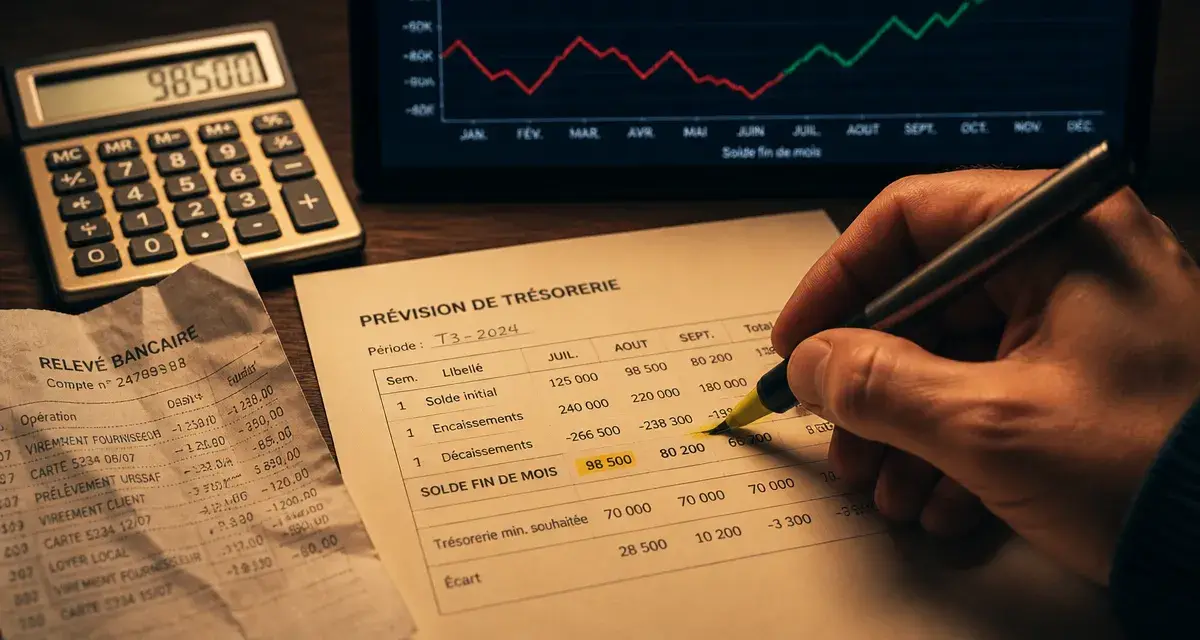
Une entreprise peut afficher un bénéfice confortable en fin d’année et se retrouver, trois mois plus tard, incapable de payer ses fournisseurs. Ce paradoxe résume à lui seul pourquoi la gestion de trésorerie mérite qu’on s’y arrête sérieusement : elle ne se confond ni avec la rentabilité ni avec la comptabilité, et son pilotage conditionne directement la survie de l’activité.
Trésorerie, liquidité, rentabilité : des notions à ne pas confondre
La trésorerie d’entreprise désigne l’ensemble des liquidités disponibles à un instant donné : ce qui se trouve sur les comptes bancaires, en caisse ou en placements immédiatement mobilisables. La gestion de trésorerie, elle, consiste à piloter en permanence les entrées et sorties d’argent pour garantir que l’entreprise dispose toujours des fonds nécessaires à son fonctionnement, sans excès ni pénurie.
Calculateur de solde de trésorerie
Mois 1
Flux net: 0 €
Solde fin: 0 €
Mois 2
Flux net: 0 €
Solde fin: 0 €
Mois 3
Flux net: 0 €
Solde fin: 0 €
Ce pilotage repose sur un principe simple mais souvent mal compris : la rentabilité n’implique pas automatiquement une trésorerie positive. Une entreprise peut être rentable sur le papier, avec un chiffre d’affaires en croissance et des marges correctes, tout en manquant cruellement de liquidités si ses clients paient en retard ou si son besoin en fonds de roulement explose. Inversement, une société aux marges plus modestes mais aux encaissements bien maîtrisés peut afficher une trésorerie saine.
Le rôle du besoin en fonds de roulement
Le besoin en fonds de roulement (BFR) mesure l’écart entre les décaissements que l’entreprise doit engager (achats, salaires, charges) et les encaissements qu’elle perçoit réellement de ses clients. Quand les délais de paiement clients s’allongent alors que les fournisseurs exigent un règlement rapide, ce décalage crée un besoin de financement qui pèse directement sur la trésorerie disponible. Plus l’activité croît vite, plus ce besoin peut se creuser, ce qui explique pourquoi certaines entreprises en pleine expansion rencontrent des tensions de trésorerie inattendues.
La trésorerie nette, indicateur de synthèse
La trésorerie nette correspond à la différence entre les disponibilités de l’entreprise et ses dettes financières à court terme. Un solde positif signale une marge de manœuvre confortable ; un solde négatif, même ponctuel, doit alerter sur la nécessité d’ajuster le pilotage des flux avant que la situation ne se dégrade davantage.
Pourquoi la gestion de trésorerie est-elle si difficile à maîtriser ?
Plusieurs facteurs se combinent pour rendre l’exercice complexe, et la plupart des dirigeants de TPE et PME les découvrent au moment où ils y sont confrontés plutôt qu’en amont.
Le décalage structurel entre encaissements et décaissements
Les charges fixes (loyers, salaires, abonnements) tombent à échéance régulière, quel que soit le rythme réel des encaissements. Un retard de paiement client, même isolé, peut suffire à créer un trou de trésorerie sur un mois donné, surtout dans les structures où la trésorerie disponible ne couvre pas plusieurs semaines de charges d’avance.
Des échéances fiscales et sociales concentrées
Certaines périodes de l’année concentrent mécaniquement la pression : échéances de TVA, acomptes d’impôt sur les sociétés, cotisations sociales. Ces sorties de fonds prévisibles mais parfois sous-estimées s’ajoutent aux charges courantes et peuvent transformer un mois ordinaire en mois critique si elles n’ont pas été anticipées dans le budget prévisionnel.
La saisonnalité et les aléas d’activité
Les entreprises dont l’activité varie fortement selon les saisons doivent composer avec des mois de forte trésorerie et d’autres nettement plus tendus. Sans anticipation, cette volatilité naturelle du cash devient une source récurrente de stress financier, alors qu’elle peut être lissée par un pilotage rigoureux des excédents et des besoins ponctuels.
Construire un plan de trésorerie qui sert vraiment de tableau de bord
Le plan de trésorerie est l’outil central du pilotage financier. Il consiste à lister, mois par mois, l’ensemble des encaissements attendus (ventes, subventions, remboursements) et des décaissements prévus (fournisseurs, salaires, charges sociales, échéances fiscales), pour en déduire un solde cumulé prévisionnel.
La méthode pas à pas
La construction commence par le recensement exhaustif des flux entrants et sortants connus, sur un horizon de deux à trois mois minimum. On y ajoute ensuite les éléments variables ou incertains, en retenant des hypothèses prudentes plutôt qu’optimistes. Le solde de trésorerie de fin de mois devient alors le point de départ du mois suivant, ce qui permet de visualiser en amont les périodes à risque et d’agir avant qu’elles ne se matérialisent.
La fréquence de mise à jour
Un plan de trésorerie n’a de valeur que s’il est actualisé régulièrement. Une mise à jour mensuelle, confrontant le prévisionnel au réel, permet de corriger les écarts, d’ajuster les hypothèses et de gagner en fiabilité au fil des cycles. Dans les activités plus volatiles, un suivi hebdomadaire, voire quotidien pour les flux les plus sensibles, offre une visibilité plus fine.
Les indicateurs qui permettent de garder le cap
Au-delà du plan de trésorerie lui-même, quelques indicateurs complémentaires aident à objectiver la situation financière de l’entreprise et à détecter les signaux faibles avant qu’ils ne deviennent des problèmes.
- Le DSO (Days Sales Outstanding) mesure le délai moyen de paiement des clients, c’est-à-dire le temps qui s’écoule entre la facturation et l’encaissement effectif. Un DSO qui s’allonge est souvent le premier signal d’une dégradation à venir.
- Le DPO (Days Payable Outstanding) mesure à l’inverse le délai moyen de règlement des fournisseurs. Un équilibre entre DSO et DPO conditionne directement la santé du besoin en fonds de roulement.
- Le BFR exprimé en jours de chiffre d’affaires permet de comparer la situation de l’entreprise dans le temps ou face à des structures similaires, indépendamment de sa taille.
- L’écart entre prévisionnel et réel sur le plan de trésorerie affine la fiabilité des projections futures et révèle les postes systématiquement sous ou surestimés.
Sécuriser durablement sa liquidité au quotidien
Le pilotage de la trésorerie ne se limite pas à la construction d’un tableau prévisionnel : c’est une discipline continue, qui fait partie des habitudes de gestion de l’entreprise.
Suivre les flux et contrôler les comptes bancaires
Un contrôle bancaire régulier, associé à un suivi quotidien ou hebdomadaire des entrées et sorties, permet de détecter rapidement tout écart avec les prévisions. Ce réflexe simple évite les mauvaises surprises et donne le temps de réagir avant qu’une tension ponctuelle ne se transforme en difficulté durable.
Arbitrer entre liquidité disponible et rendement des excédents
Lorsque la trésorerie dégage un excédent, la question se pose de son usage : le conserver disponible pour faire face aux imprévus, le placer sur des supports à faible risque pour générer un rendement, ou l’utiliser pour réduire une dette existante. Cet arbitrage entre liquidité et rendement doit tenir compte de la visibilité dont dispose l’entreprise sur ses besoins à venir.
Adopter un réflexe de vigie sur les signaux faibles
Au-delà des indicateurs classiques, une vigilance plus discrète mérite d’être cultivée : repérer les signaux faibles avant qu’ils ne deviennent des problèmes structurels. Un client historiquement ponctuel qui commence à payer avec quelques jours de retard. Un fournisseur qui resserre ses conditions. Une charge récurrente qui grimpe légèrement, mois après mois. Cette attention aux petites variations, plus qualitative que les tableaux de chiffres, repose sur la connaissance fine de son écosystème de partenaires. Elle permet souvent d’anticiper une tension plusieurs semaines avant qu’elle n’apparaisse dans le solde de trésorerie.
S’appuyer sur un accompagnement extérieur
Dans une TPE ou une PME, la gestion de trésorerie repose souvent directement sur le dirigeant, faute de service financier dédié. Le recours à un expert-comptable ou à un conseiller financier permet non seulement de fiabiliser les prévisions, mais aussi de bénéficier d’un regard extérieur sur les postes à optimiser, qu’il s’agisse des délais de paiement négociés avec les fournisseurs, du choix des placements pour les excédents, ou de la structuration du financement à court terme en cas de besoin ponctuel.
- Trésorerie positive et entreprise rentable : pourquoi les deux ne vont pas toujours ensemble - 19 septembre 2026
- Agence chatbot IA : 5 critères pour transformer un assistant en canal de conversion - 18 septembre 2026
- Agence SEM SEO : coordonner SEO et SEA pour attirer des prospects qualifiés - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Quantum AI : entre promesses de richesse et réalité d’une fraude financière
 Financement d’entreprise : 3 leviers cumulables pour franchir le cap des 3 ans
 Les Entreprêteurs : faut-il diversifier son épargne entre immobilier, PME et Girardin ?
 Robot humanoïde domestique : quel budget prévoir pour déléguer ses corvées ?