Pourquoi externaliser la direction financière de son entreprise ?
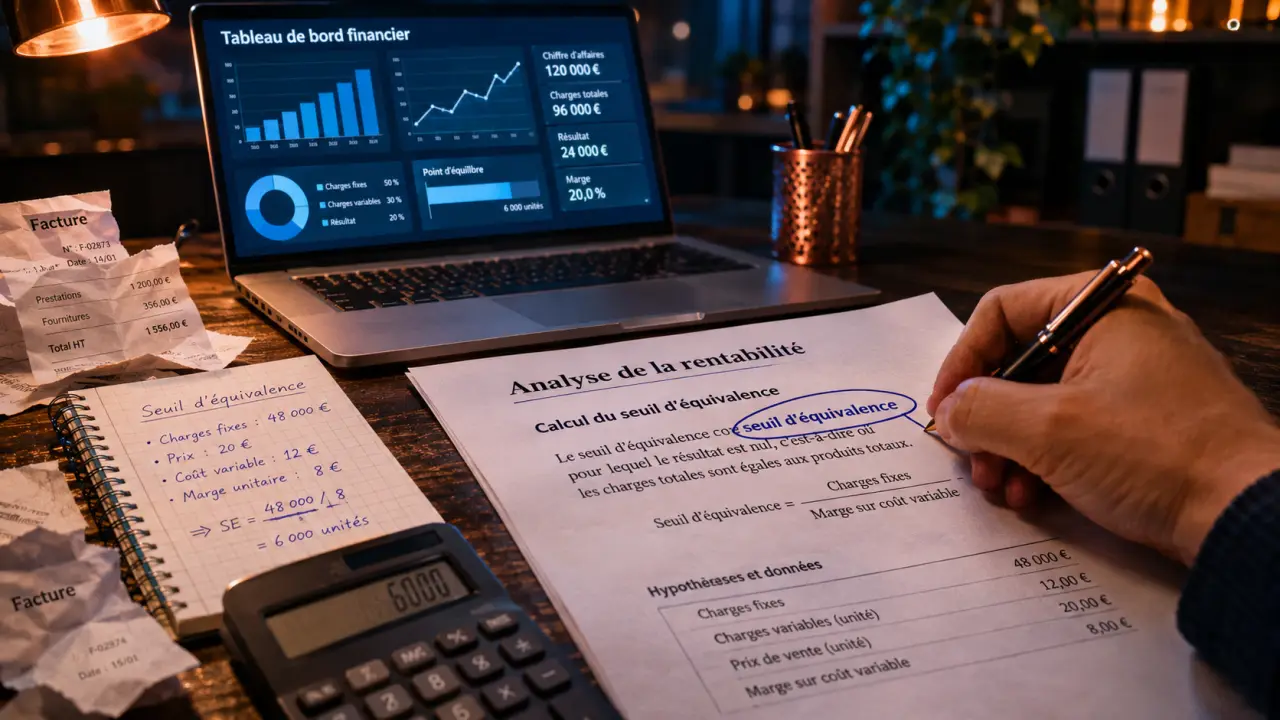
Externaliser la direction financière de son entreprise permet d’accéder à une expertise de pilotage sans recruter nécessairement un directeur financier à temps plein. Le DAF externalisé aide à anticiper la trésorerie, à suivre la rentabilité et à préparer les décisions importantes. La formule est particulièrement utile lorsque ces besoins sont réels, mais ne justifient pas une présence quotidienne.
Elle ne garantit pas automatiquement une économie ni une amélioration des résultats. Son intérêt dépend du temps nécessaire, du périmètre confié et de la qualité des échanges avec vos équipes.
Que fait une direction financière externalisée ?
Vous confiez tout ou partie du pilotage financier à un professionnel extérieur. Il peut intervenir régulièrement, à temps partagé entre plusieurs entreprises, ou pour une mission précise. Sa présence peut être organisée sur site, à distance ou en combinant les deux.
Estimer le coût total d’une direction financière
Comparez le coût annuel d’un poste de DAF salarié à celui d’une prestation externalisée, à partir de vos propres hypothèses.
Résultats annuels
- Coût interne estimé
- —
- Coût externalisé estimé
- —
- Écart (externalisé − interne)
- —
- Seuil mensuel d’équivalence
- —
Renseignez les champs pour afficher l’estimation.
Calculs fondés uniquement sur les hypothèses saisies : ils ne constituent pas un devis et aucune économie n’est garantie. Comparez la disponibilité, le périmètre, les outils, les déplacements et les missions supplémentaires à niveau de service comparable.
Le périmètre peut comprendre :
- la construction du budget et la comparaison avec les résultats réels ;
- les prévisions de trésorerie et le suivi des paiements ;
- la création d’un tableau de bord adapté à votre activité ;
- l’analyse des marges, des dépenses et des besoins de financement ;
- la préparation des décisions d’investissement et des échanges avec les financeurs ;
- la coordination des procédures financières et le repérage des risques.
Le DAF prépare des analyses et propose des actions. Le dirigeant conserve les décisions qui relèvent de son rôle. Les délégations éventuelles doivent être définies dans la mission : externaliser le pilotage ne signifie pas abandonner le contrôle.
Quelle différence avec un expert-comptable ?
L’expert-comptable intervient notamment sur la production ou la supervision des comptes et peut aussi conseiller le dirigeant. Le DAF se concentre sur le pilotage financier de l’entreprise : il transforme les chiffres disponibles en prévisions, indicateurs et scénarios de décision.
Les deux rôles peuvent se compléter. Par exemple, le DAF utilise les données comptables pour expliquer un écart de marge et construire un plan d’action. La répartition exacte des travaux doit être organisée pour éviter les doublons et les zones oubliées.
Pourquoi choisir cette solution ?
Accéder à une compétence de direction sans poste à temps plein
Une PME peut avoir besoin d’un budget fiable, d’une discussion bancaire préparée et d’un suivi des marges sans disposer d’assez de travail pour occuper un DAF tous les jours. Le temps partagé donne accès à cette compétence pour un volume d’intervention défini.
Vous pouvez commencer par une mission ciblée, comme une prévision de trésorerie, puis élargir le périmètre au suivi budgétaire. À l’inverse, une intervention ponctuelle ne remplace pas une présence permanente si les équipes ont besoin d’arbitrages financiers quotidiens.
Adapter la dépense au besoin réel
Avec une prestation externalisée, vous payez une intervention prévue au contrat plutôt qu’un poste salarié à temps plein. La comparaison doit toutefois porter sur le coût total pour un niveau de service comparable : fréquence, disponibilité entre les interventions, outils, déplacements et missions supplémentaires.
Un recrutement comprend notamment la rémunération, les charges associées et les moyens nécessaires au poste. Une prestation peut être facturée au temps passé ou au forfait. Elle n’est pas nécessairement moins chère si le besoin devient important et permanent.
Libérer du temps pour les décisions du dirigeant
Le dirigeant n’a plus à construire seul chaque prévision ou à rapprocher lui-même toutes les informations utiles. Le DAF organise les données, signale les écarts et présente des options.
Quels effets sur la trésorerie et les résultats ?
Anticiper les décalages de trésorerie
Une entreprise rentable peut manquer de liquidités si ses clients la paient après ses propres échéances. Une prévision de trésorerie rapproche les encaissements attendus et les sorties prévues : fournisseurs, salaires, charges et investissements. Elle fait apparaître les périodes où le solde risque de devenir insuffisant.
Le DAF peut alors proposer des mesures : organiser les relances, revoir le calendrier d’une dépense ou préparer une discussion avec la banque sur une facilité de trésorerie.
Comprendre et agir sur le BFR
Le besoin en fonds de roulement, ou BFR, correspond au financement mobilisé par le cycle d’exploitation, notamment lorsque les stocks et les créances clients dépassent les dettes fournisseurs. S’il augmente, l’activité peut absorber davantage de trésorerie, même lorsque les ventes progressent.
Le suivi porte par exemple sur les factures clients en retard, le niveau des stocks et les échéances fournisseurs. Il aide à choisir une action adaptée à la cause du décalage, plutôt qu’à traiter uniquement le manque de liquidités une fois qu’il apparaît.
Transformer les chiffres en arbitrages
Un tableau de bord utile relie quelques indicateurs à des décisions : chiffre d’affaires, marge, dépenses, trésorerie et écarts au budget. Le DAF recherche ensuite la cause d’un écart : baisse des prix, hausse des achats ou dépenses non prévues, par exemple.
Pour un recrutement ou un achat important, il peut comparer plusieurs scénarios. L’enjeu est de voir si l’entreprise peut financer la dépense et conserver assez de liquidités pour fonctionner, y compris si les encaissements arrivent plus tard que prévu.
Externalisation, recrutement ou temps partiel : que choisir ?
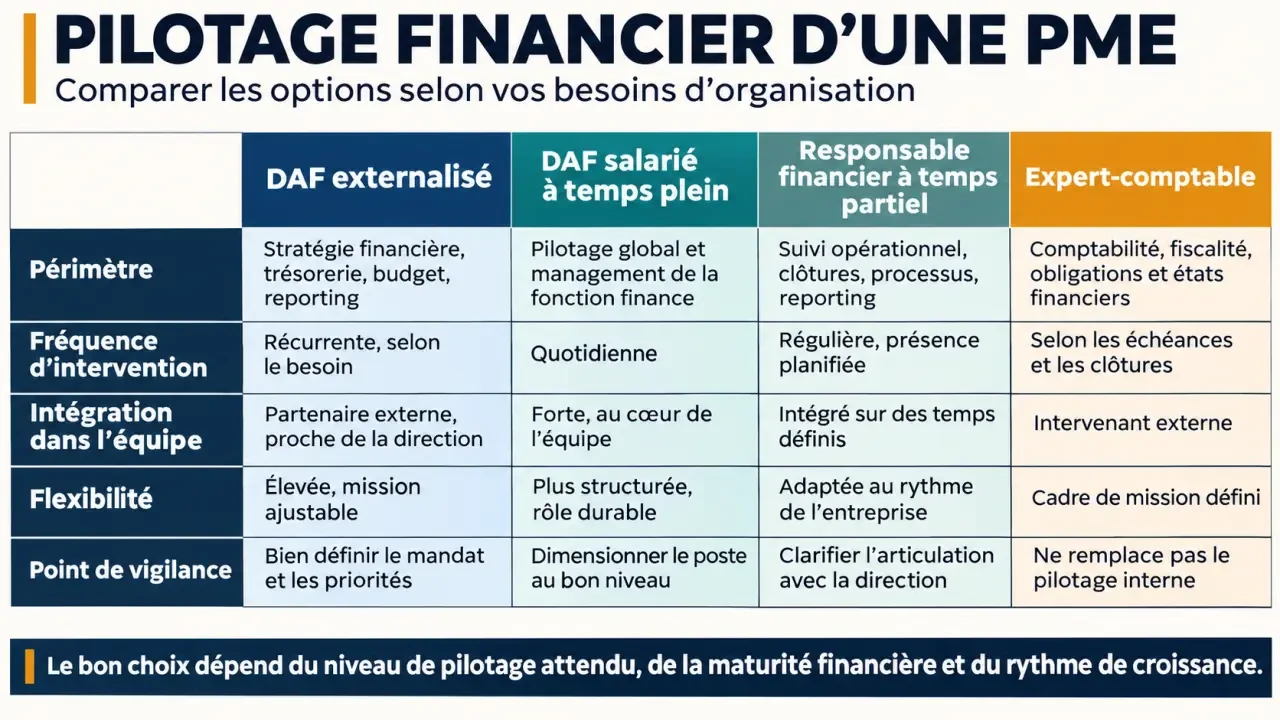
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| DAF externalisé | Expertise mobilisable sur un périmètre et une fréquence définis | Disponibilité et accès aux informations à organiser |
| DAF salarié à temps plein | Présence continue et intégration dans l’équipe | Engagement lié au recrutement et besoin suffisant pour occuper le poste |
| Responsable financier salarié à temps partiel | Présence interne régulière avec un temps de travail réduit | Compétences et disponibilité à aligner sur les décisions attendues |
| Expert-comptable | Suivi comptable et conseil selon la mission confiée | Le pilotage opérationnel et les prévisions doivent être explicitement prévus s’ils sont attendus |
Le bon critère n’est pas seulement la taille de l’entreprise. Regardez surtout la fréquence des décisions financières, le niveau d’autonomie de l’équipe et le temps nécessaire pour produire des données fiables. Si des arbitrages complexes sont requis chaque jour, une présence interne devient plus pertinente. Si les besoins sont réguliers mais concentrés sur certains sujets, le temps partagé peut suffire.
Dans quelles situations un DAF externalisé est-il utile ?
- Croissance : les ventes augmentent, mais vous manquez de visibilité sur les marges, les recrutements à financer et les décalages de paiement.
- Trésorerie tendue : les échéances approchent et vous devez hiérarchiser les sorties, suivre les retards clients et préparer des solutions de financement.
- Projet d’investissement : vous souhaitez comparer son coût, son financement et ses effets sur la trésorerie avant de vous engager.
- Manque de compétences internes : votre équipe produit les chiffres, mais personne ne dispose du temps ou de l’expérience nécessaires pour les traduire en prévisions et en plans d’action.
- Besoin temporaire : vous avez un projet financier délimité ou une période de transition à couvrir sans créer immédiatement un poste permanent.
Prenons une entreprise qui vend davantage mais encaisse ses clients après avoir payé ses fournisseurs. Son DAF construit une prévision, repère les factures en retard et mesure l’effet d’une croissance supplémentaire sur le BFR. Le dirigeant dispose alors d’une base pour décider s’il accélère les ventes, ajuste ses dépenses ou recherche un financement.
Quelles limites et points de vigilance anticiper ?
L’externalisation fonctionne mal si les données arrivent trop tard, si le prestataire ne connaît pas les opérations ou si personne en interne ne met les actions en œuvre. Elle ne supprime pas non plus tous les risques réglementaires : le DAF peut aider à organiser les contrôles et repérer des écarts, mais son intervention dépend du périmètre convenu.
Comment démarrer une externalisation financière ?
Commencez par le sujet le plus urgent, souvent la trésorerie ou le budget. Rassemblez les documents utiles au prestataire, par exemple le budget existant, les relevés bancaires et les listes de factures clients et fournisseurs. Prévoyez un premier point d’étape pour ajuster le périmètre.
Définissez ensuite les points suivants dans la mission :
- Les résultats attendus : prévision de trésorerie, budget, analyse des marges ou préparation d’un financement.
- Les livrables et leur rythme : contenu du tableau de bord, date de remise et fréquence des échanges.
- Les responsabilités : qui fournit les données, qui contrôle les chiffres et qui valide chaque décision.
- La disponibilité : interlocuteur habituel, modalités de contact et traitement des urgences entre deux interventions.
- La sécurité : accès limités aux données nécessaires, règles de confidentialité et modalités de restitution des documents.
- La sortie : préavis, transfert des fichiers, documentation des méthodes et reprise du suivi par l’entreprise.
Pour choisir un prestataire, demandez-lui d’expliquer comment il traiterait votre problème prioritaire avec vos données. Une réponse utile précise les premières analyses, les interlocuteurs nécessaires et les décisions que ses livrables permettront de préparer. Comparez ensuite les propositions sur ce même périmètre, pas seulement sur le prix affiché.
- Pourquoi externaliser la direction financière de son entreprise ? - 16 novembre 2026
- Quels critères pour intégrer un club de chefs d’entreprise ? - 15 novembre 2026
- Université et marketing digital à Paris : quelles formations choisir ? - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Quantum AI : entre promesses de richesse et réalité d’une fraude financière
 Prévisions, scénarios, reporting : quels outils IA choisir pour la FP&A ?
 Business plan financier : les 4 tableaux qui montrent si le projet tient debout
 Plan de trésorerie : l’erreur qui transforme un mois rentable en trou de caisse