Optimiser la trésorerie d’une jeune startup commence par un suivi à 6 mois
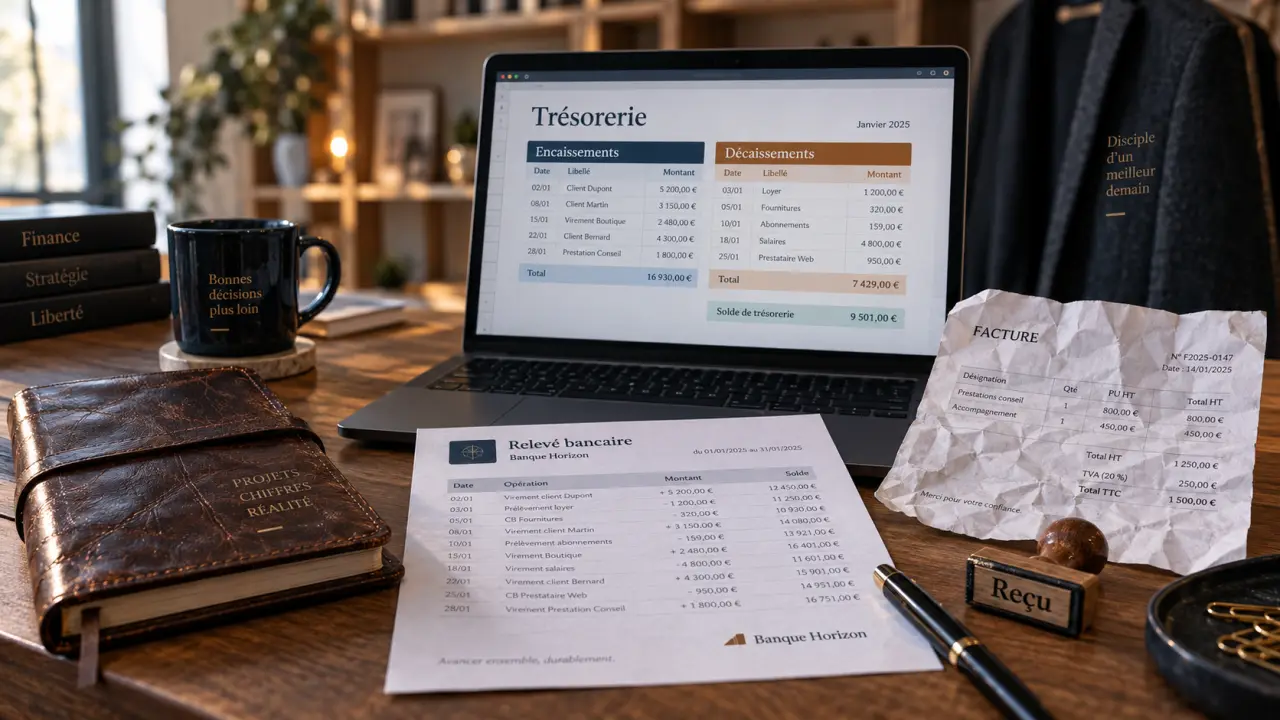
Une startup peut signer des contrats, afficher une croissance encourageante et pourtant manquer d’argent sur son compte bancaire. Les ventes sont comptabilisées avant d’être encaissées, tandis que les salaires, abonnements, impôts et fournisseurs doivent être payés à date fixe. Optimiser la trésorerie consiste donc à rendre ces décalages visibles assez tôt pour agir sans urgence.
Partir du cash réel, pas seulement de la rentabilité
La rentabilité mesure si l’activité crée de la valeur : le chiffre d’affaires couvre-t-il les charges ? Elle peut être suivie avec l’EBE ou l’EBITDA. La trésorerie correspond, elle, à l’argent immédiatement disponible après les encaissements et les décaissements. Une entreprise rentable peut donc avoir une trésorerie négative si ses clients règlent à 60 jours alors que ses dépenses arrivent plus tôt.
Le cash-flow ne se lit pas uniquement dans le compte de résultat. Il dépend du calendrier réel : versement d’un acompte, échéance d’une facture, prélèvement de TVA, paiement des cotisations sociales, achat de matériel ou remboursement d’un emprunt. Pour un dirigeant, la question n’est pas seulement « combien allons-nous vendre ? », mais « quand l’argent sera-t-il réellement disponible sur le compte ? ».
Comprendre le BFR avant que la croissance ne le dégrade
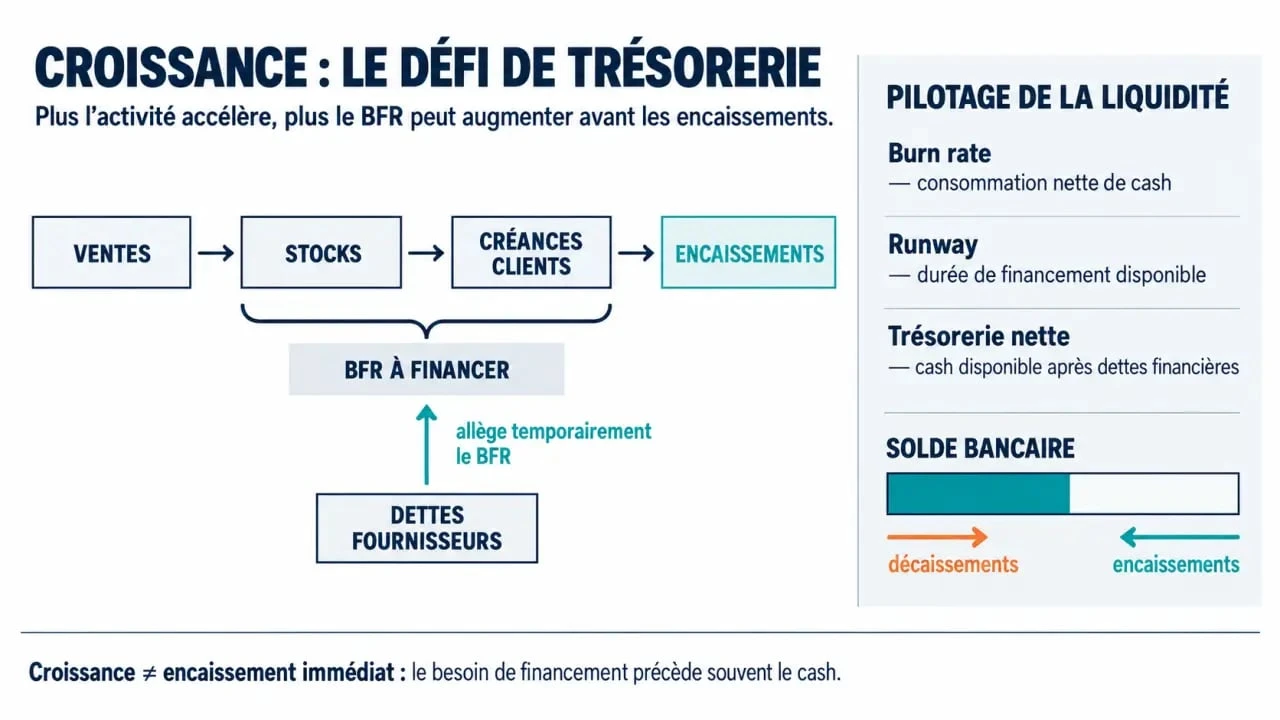
Le besoin en fonds de roulement, ou BFR, correspond au cash immobilisé par le cycle d’exploitation. Sa formule est la suivante : stocks moyens + créances clients moyennes – dettes fournisseurs moyennes. Lorsque les stocks et les factures non encaissées augmentent, le BFR pèse davantage sur la liquidité. À l’inverse, des délais fournisseurs maîtrisés réduisent temporairement le besoin de cash.
La trésorerie nette se calcule ainsi : fonds de roulement – BFR. Le fonds de roulement désigne les ressources durables disponibles après le financement des actifs immobilisés. En phase de croissance, le BFR demande une attention particulière : vendre davantage peut obliger la startup à avancer davantage de production, de stock ou de prestations avant de recevoir le paiement du client.
Construire un prévisionnel de trésorerie qui sert à décider
Un prévisionnel utile est un tableau mis à jour, idéalement chaque semaine, qui couvre au minimum les prochains mois. Une visibilité de 3 à 6 mois permet d’anticiper une tension plutôt que de découvrir un solde négatif après coup. Le tableau doit être établi en TTC : la TVA est encaissée et décaissée, elle affecte donc le compte bancaire même si elle ne constitue pas un produit ou une charge.
| Rubrique | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde initial | Trésorerie bancaire disponible | Solde fin mois 1 | Solde fin mois 2 |
| Encaissements | Acomptes, factures clients, financements | Factures à échéance | Revenus récurrents prévus |
| Décaissements | Salaires, fournisseurs, TVA, abonnements | Charges sociales et achats | Échéances fiscales et dette |
| Solde final | Solde initial + encaissements – décaissements | À reporter | À comparer aux scénarios |
Prévoir les dates de paiement, puis trois scénarios
Ne renseignez pas une facture à sa date d’émission, mais à sa date probable d’encaissement. Faites de même pour chaque dépense connue : paie, prestataires, outils SaaS, loyer, TVA, charges sociales, assurance, remboursement de dette et achats de stock. Un CRM, un logiciel de facturation et l’outil comptable peuvent alimenter le même suivi pour limiter les doubles saisies et les oublis.
Créez ensuite trois versions : optimiste, réaliste et pessimiste. Le dernier scénario peut intégrer un client qui paie en retard, une vente repoussée ou une dépense imprévue. Cette méthode permet de définir à l’avance le moment où geler un recrutement, accélérer les relances ou solliciter un financement. Elle transforme une prévision en règle de décision.
Accélérer les encaissements sans fragiliser la relation client
La première amélioration de trésorerie est souvent administrative. Facturez dès l’expédition, à l’activation du service ou à l’étape contractuelle prévue. Pour les prestations longues, la facturation à l’avancement évite de financer seul plusieurs mois de travail. Une répartition de 50 % au démarrage, 25 % au milieu et 25 % à la fin peut sécuriser une mission de services, à condition d’être annoncée et intégrée aux conditions de vente.
Qualifier le risque et organiser les relances
Avant d’accepter un engagement important, vérifiez la solvabilité du client, l’identité du décideur et le circuit de validation des factures. Les grands comptes peuvent avoir des délais de 30 à 45 jours, voire 60 jours. Ce paramètre doit être intégré dès la négociation commerciale. Demander un acompte ou limiter l’exposition sur une première commande réduit le risque d’impayé.
Les relances ne doivent pas dépendre de la mémoire d’un commercial. Prévoyez une séquence claire à J+1, J+7, J+15, J+30 et J+60, avec un interlocuteur désigné et une trace dans le CRM. Un rappel courtois avant l’échéance, puis une relance ferme et documentée, protège la relation autant que le cash. Proposer un escompte pour paiement anticipé peut être pertinent si son coût reste inférieur à celui d’une tension de trésorerie.
La trésorerie relie la vente, la livraison, la facture et l’encaissement. Si un seul de ces points bloque, le décalage peut se prolonger jusqu’au compte bancaire. Cartographier ce parcours par client révèle souvent le problème réel : validation tardive du bon de commande, facture envoyée trop tard ou preuve de livraison absente. Corriger ce point précis est plus efficace qu’une relance générale et répétée.
Réduire le burn rate et surveiller les signaux d’alerte
Le burn rate correspond à la consommation nette de cash sur une période. Le runway indique combien de temps la startup peut continuer à fonctionner. Il se calcule en divisant la trésorerie disponible par le burn rate mensuel moyen. Un runway inférieur à 6 mois doit déclencher une réflexion immédiate sur les dépenses, les ventes et le financement, car les solutions prennent du temps à être obtenues.
- Suivez chaque mois le solde bancaire prévisionnel et le montant des factures échues non réglées.
- Comparez le burn rate réel au budget et expliquez tout écart significatif.
- Pour une activité récurrente, pilotez le MRR et l’ARR en parallèle du cash encaissé.
- Analysez le CAC et la LTV : un ratio LTV/CAC supérieur à 1 est un signal favorable, sans dispenser de vérifier les délais d’encaissement.
- Classez les dépenses en trois groupes : indispensables, génératrices de revenus à court terme et reportables.
Négocier des délais fournisseurs peut soulager la trésorerie, mais cette démarche ne doit pas détériorer une relation stratégique. Examinez aussi les abonnements peu utilisés, les campagnes d’acquisition non mesurées et les stocks immobilisés. Chaque euro dépensé doit avoir un objectif, un responsable et une date de réévaluation. Cette revue aide à distinguer une dépense utile d’une charge simplement reconduite par habitude.
Choisir un financement avant la situation d’urgence
Lorsqu’un besoin de cash se dessine, le choix dépend de sa durée, de son montant et de la visibilité sur les revenus futurs. L’affacturage peut convenir à des factures clients solides et transformer une créance en liquidité plus rapidement. Une facilité de caisse ou un découvert répondent davantage à un décalage court, mais leur coût et leurs conditions doivent être examinés avec attention.
La dette bancaire ou un prêt peuvent financer un besoin identifié si la capacité de remboursement est crédible. Une levée de fonds apporte des moyens plus importants, mais elle est dilutive et demande du temps de préparation. Les subventions, le CIR ou les dispositifs liés au statut de JEI sont des pistes non dilutives à vérifier selon les règles en vigueur. Le CIR peut couvrir jusqu’à 30 % des dépenses de R&D éligibles.
La meilleure routine reste simple : un point de trésorerie hebdomadaire sur les ventes et les paiements, une mise à jour mensuelle des scénarios et une décision documentée avant toute dépense importante. Ce pilotage transforme la trésorerie en outil de décision : ralentir, investir, recruter ou financer au bon moment.
- Optimiser la trésorerie d’une jeune startup commence par un suivi à 6 mois - 25 septembre 2026
- Un CV en comptabilité convaincant prouve votre niveau, vos outils et vos résultats - 24 septembre 2026
- Optimiser la protection physique des infrastructures critiques : prioriser les actifs et les points d’accès - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Financement d’entreprise : 3 leviers cumulables pour franchir le cap des 3 ans
 Les Entreprêteurs : faut-il diversifier son épargne entre immobilier, PME et Girardin ?
 Robot humanoïde domestique : quel budget prévoir pour déléguer ses corvées ?
 Intelligence artificielle en banque : fraude, crédit et conformité sous supervision humaine