La marge nette révèle la rentabilité réelle, segment par segment
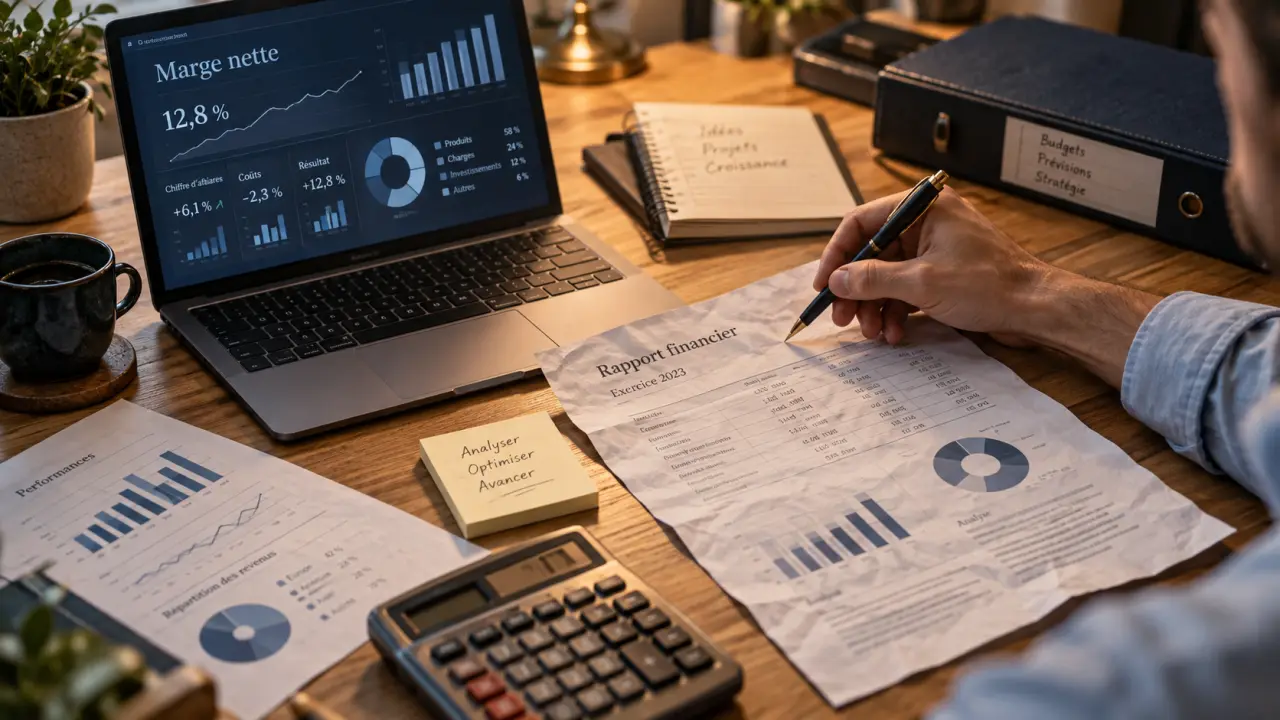
La marge nette ne montre pas seulement si une entreprise est rentable. Elle indique quelle part du chiffre d’affaires reste après déduction de l’ensemble des charges. Dans une démarche NetMargin Analytics, elle sert de point de départ pour relier finance, ventes, opérations et décisions de pilotage. L’objectif est de comprendre ce qui la fait évoluer, activité par activité.
La marge nette, le résultat final de la performance
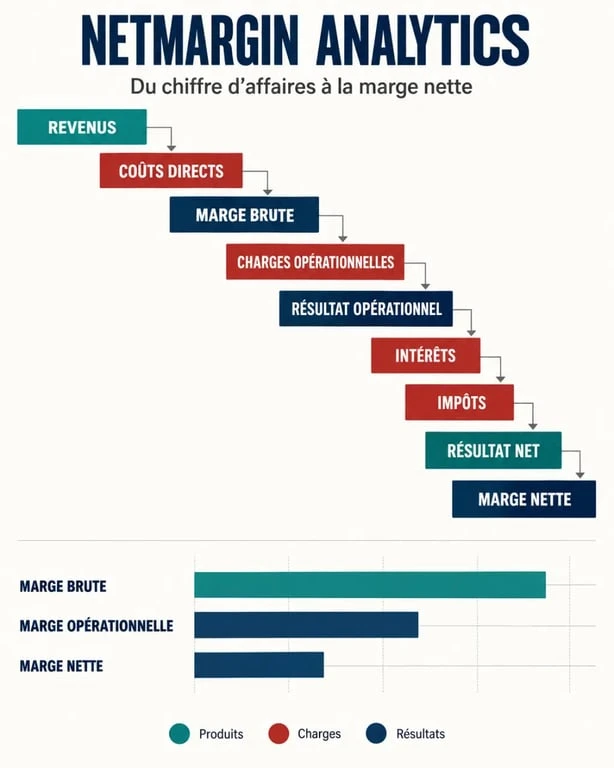
La marge nette, aussi appelée net profit margin, mesure le bénéfice net rapporté au chiffre d’affaires total. Elle intègre les coûts directement liés à l’activité, les frais de structure, les dépenses commerciales, les intérêts, les impôts et les autres charges. Elle répond à une question simple : pour 100 € de revenus, combien l’entreprise conserve-t-elle réellement en résultat ?
Calculer la marge nette
Saisissez votre chiffre d’affaires total et votre résultat net pour obtenir votre marge nette.
Formule : marge nette = résultat net / chiffre d’affaires total × 100
Le résultat net et le chiffre d’affaires doivent être exprimés dans la même devise.
Un chiffre d’affaires en hausse ne garantit pas une meilleure rentabilité. Une marge nette stable ou en recul peut signaler une dérive des coûts, une politique de remise trop agressive, un mix produit moins favorable ou une hausse des frais financiers. Cet indicateur intéresse donc les dirigeants, les équipes finance, la FP&A et les responsables opérationnels, car il relie la croissance à sa qualité économique.
La formule à appliquer
Le calcul est le suivant : marge nette = résultat net / chiffre d’affaires total × 100. Une entreprise qui réalise 5 000 000 € de revenus et dégage 600 000 € de résultat net affiche une marge nette de 12 %. Ce pourcentage est plus facile à comparer qu’un montant de profit isolé, notamment entre plusieurs périodes, filiales ou activités de tailles différentes.
Trois marges à ne pas confondre
| Indicateur | Ce qu’il mesure | Utilité principale |
|---|---|---|
| Marge brute | Revenus moins coûts directs des ventes | Évaluer la rentabilité intrinsèque d’un produit ou d’une offre |
| Marge opérationnelle | Résultat d’exploitation rapporté aux revenus | Mesurer l’efficacité de l’activité courante avant les éléments financiers et fiscaux |
| Marge nette | Résultat final après toutes les charges | Piloter la rentabilité globale réellement conservée |
Une marge brute élevée ne garantit donc pas une bonne marge nette. Une activité peut vendre ses produits avec une marge confortable, puis voir son résultat final absorbé par les coûts logistiques, les dépenses marketing, les intérêts ou les taxes. La comparaison des trois niveaux aide à repérer l’endroit où la rentabilité se dégrade.
Les indicateurs de performance à suivre autour de NetMargin Analytics
La marge nette s’interprète avec un ensemble cohérent de KPI financiers et opérationnels. Prise seule, elle décrit un résultat. Croisée avec d’autres indicateurs, elle aide à comprendre les mécanismes qui ont produit ce résultat et à orienter les actions.
- Évolution du chiffre d’affaires : elle permet de distinguer une amélioration de marge portée par la croissance d’une progression due principalement à la réduction des dépenses.
- Marge brute et marge opérationnelle : elles localisent le niveau auquel la rentabilité se dégrade, entre le coût des ventes et les frais d’exploitation.
- Ratio dette/capitaux propres : il aide à mesurer le poids du financement sur le résultat net. Un ratio de 0,5 signifie que la dette représente la moitié des capitaux propres.
- ROA et ROE : le retour sur actifs et le retour sur capitaux propres rapportent le bénéfice aux ressources mobilisées.
- Trésorerie et liquidité : une marge nette positive ne suffit pas si les encaissements sont tardifs ou si le besoin en fonds de roulement se tend.
- Seuil de rentabilité : il indique le volume de ventes nécessaire pour couvrir les charges fixes et atteindre un résultat positif.
La lecture gagne en fiabilité lorsque ces KPI sont suivis sur plusieurs périodes comparables. Une marge nette en progression accompagnée d’une dégradation de la trésorerie ne raconte pas la même histoire qu’une amélioration soutenue par des encaissements plus rapides et une baisse des coûts variables. Le reporting doit donc rapprocher performance comptable, activité commerciale et flux de trésorerie.
Construire un dashboard qui transforme le pourcentage en décision
Un tableau de bord de marge utile fait apparaître la tendance, les causes et les zones d’action. En première ligne, affichez le chiffre d’affaires, le résultat net et la marge nette sur le mois, le trimestre et le cumul annuel. Ajoutez une comparaison avec le budget et la période précédente, puis avec un benchmark sectoriel pertinent. Les niveaux de marge varient fortement selon les modèles économiques : un seuil universel serait trompeur.
Passer de la moyenne à la segmentation
La moyenne globale masque souvent des écarts décisifs. Le dashboard doit permettre de filtrer la marge par produit, gamme, client, canal de vente, région, commercial ou campagne promotionnelle. Une baisse consolidée peut venir d’un seul canal coûteux à servir, tandis que le reste du portefeuille demeure rentable. Cette granularité révèle aussi les mécanismes de cross-subsidization : des offres très rentables peuvent financer durablement des segments déficitaires sans que le phénomène apparaisse dans le total.
Une lecture par segment devient plus précise lorsqu’elle associe les coûts de livraison, les retours, les commissions, le temps de support et les remises. Elle évite de confondre un produit populaire avec un produit réellement profitable. Un volume élevé peut masquer une contribution faible si chaque vente mobilise trop de ressources. À l’inverse, une offre moins vendue peut contribuer davantage au résultat grâce à des coûts de service mieux maîtrisés.
Les visualisations les plus parlantes
Un graphique d’évolution de la marge nette aide à détecter une compression progressive. Un tableau croisé produits-clients met en évidence les combinaisons rentables. Un nuage comparant volume vendu et marge permet enfin d’arbitrer entre une offre à faible volume mais très contributive et une offre de masse dont la profitabilité s’érode. Pour rester exploitable, le dashboard doit afficher les règles de calcul et la date de mise à jour. Un indicateur fiable repose sur une définition stable des revenus et des charges.
Interpréter une marge nette faible ou élevée sans tirer de conclusion hâtive
Une marge nette élevée peut traduire un bon pouvoir de prix, une structure de coûts maîtrisée ou un mix favorable. Elle peut aussi résulter d’un élément ponctuel, comme une réduction exceptionnelle de charges. À l’inverse, une marge faible n’est pas automatiquement un mauvais signe. Elle peut correspondre à une phase d’investissement, au lancement d’un produit ou à un modèle fondé sur un volume important.
L’interprétation doit comparer des activités similaires et des périodes homogènes. Une entreprise de services, un distributeur et un industriel n’absorbent ni les mêmes coûts ni les mêmes cycles. Le benchmark sectoriel sert de repère, pas de verdict. La trajectoire reste particulièrement instructive : une marge nette qui passe de 12 % à 9 % mérite une analyse, même si 9 % reste acceptable dans son secteur.
Repérer les signaux de compression de marge
La compression de marge apparaît parfois avant la dégradation visible du résultat net. Surveillez l’écart entre la hausse du chiffre d’affaires et celle des coûts, la progression des remises, l’évolution du coût d’acquisition client, les retours produits et les frais logistiques. Pendant une promotion, le volume peut augmenter tout en détruisant de la valeur si le prix réduit ne couvre plus les coûts additionnels de préparation, de transport ou de service après-vente.
Agir sur les leviers qui améliorent réellement la rentabilité
Après le diagnostic, l’action doit cibler le moteur précis de la marge. Revoir les prix sans analyser l’élasticité de la demande peut faire perdre du volume. Réduire les coûts sans distinguer l’essentiel du superflu peut dégrader l’expérience client. Une démarche analytique privilégie des décisions testables, mesurables et réversibles.
- Optimiser le mix produit en favorisant les offres à forte contribution, tout en vérifiant leur capacité réelle à générer du volume.
- Affiner le pricing par segment, canal ou niveau de service, plutôt que d’appliquer une remise uniforme à tous les clients.
- Réduire les coûts évitables, notamment les coûts logistiques, les défauts, les retours et les tâches manuelles. Dans un exemple, une baisse de 15 % des coûts logistiques est associée à une amélioration de marge nette comprise entre 8 % et 13 %.
- Réallouer les ressources vers les clients, campagnes et régions qui combinent potentiel de croissance et profitabilité.
- Mesurer après chaque décision l’effet sur la marge, la trésorerie, le volume et la satisfaction client.
Le rythme de suivi dépend du cycle d’activité, mais l’analyse doit être assez fréquente pour détecter les écarts avant qu’ils ne deviennent structurels. NetMargin Analytics prend alors sa valeur opérationnelle : relier les données financières aux décisions qui protègent la rentabilité, segment par segment, sans réduire la performance à un pourcentage isolé.
- La marge nette révèle la rentabilité réelle, segment par segment - 22 septembre 2026
- Cybersécurité en cabinet comptable : protéger vos données et assurer la continuité de votre activité - 21 septembre 2026
- Plan de trésorerie : l’erreur qui transforme un mois rentable en trou de caisse - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Top 100 des entreprises françaises : les leaders par chiffre d’affaires
 Dropshipping définition : vendre sans stock, avec un fournisseur tiers et des risques à maîtriser
 Business plan financier : les 4 tableaux qui montrent si le projet tient debout
 Plan de trésorerie : l’erreur qui transforme un mois rentable en trou de caisse