Comment mesurer le retour sur investissement d’une stratégie éditoriale ?
Pour mesurer le retour sur investissement d’une stratégie éditoriale, soustrayez son coût complet à la marge attribuée aux contenus, puis divisez le résultat par ce coût. Reliez ensuite les contenus aux opportunités et aux ventes dans votre outil d’analyse et votre CRM. Enfin, distinguez les ventes attribuées au contenu de celles qu’il a réellement générées : les deux chiffres ne répondent pas à la même question.
La formule donne un résultat utile à condition de préciser la période, les coûts retenus et la règle de partage des ventes.
1. Pourquoi le ROI éditorial ne se mesure pas comme celui d’une campagne courte
Une campagne courte concentre la dépense et les résultats sur la même période : on compare ce qui a été investi à ce qui a été vendu une fois l’opération terminée. Un programme éditorial fonctionne autrement.
Calculer le ROI de votre stratégie éditoriale
Estimez le rendement associé aux résultats attribués à votre contenu sur une période donnée.
Résultat de l’estimation
À interpréter avec prudence : ce calcul mesure une contribution attribuée au contenu selon les hypothèses saisies. Il ne démontre ni causalité ni incrémentalité.
- Les coûts précèdent les gains : la production est payée avant que les contenus soient lus ou partagés.
- Les résultats s’étalent : un article publié reste accessible et peut contribuer à des ventes bien après sa publication, sans nouvelle dépense de production.
- Le contenu agit rarement seul : il intervient parmi d’autres points de contact, ce qui rend l’attribution plus délicate qu’avec un clic publicitaire.
- Une partie de la valeur est indirecte : confiance, notoriété, arguments utiles aux commerciaux. Elle se mesure moins facilement qu’une vente.
Un calcul à très court terme sous-estime donc souvent un programme récent, tandis qu’un calcul sans test d’incrémentalité peut le surestimer.
2. Choisir la bonne formule et définir les gains
ROI (%) = (gains attribués − coût total investi) ÷ coût total investi × 100.
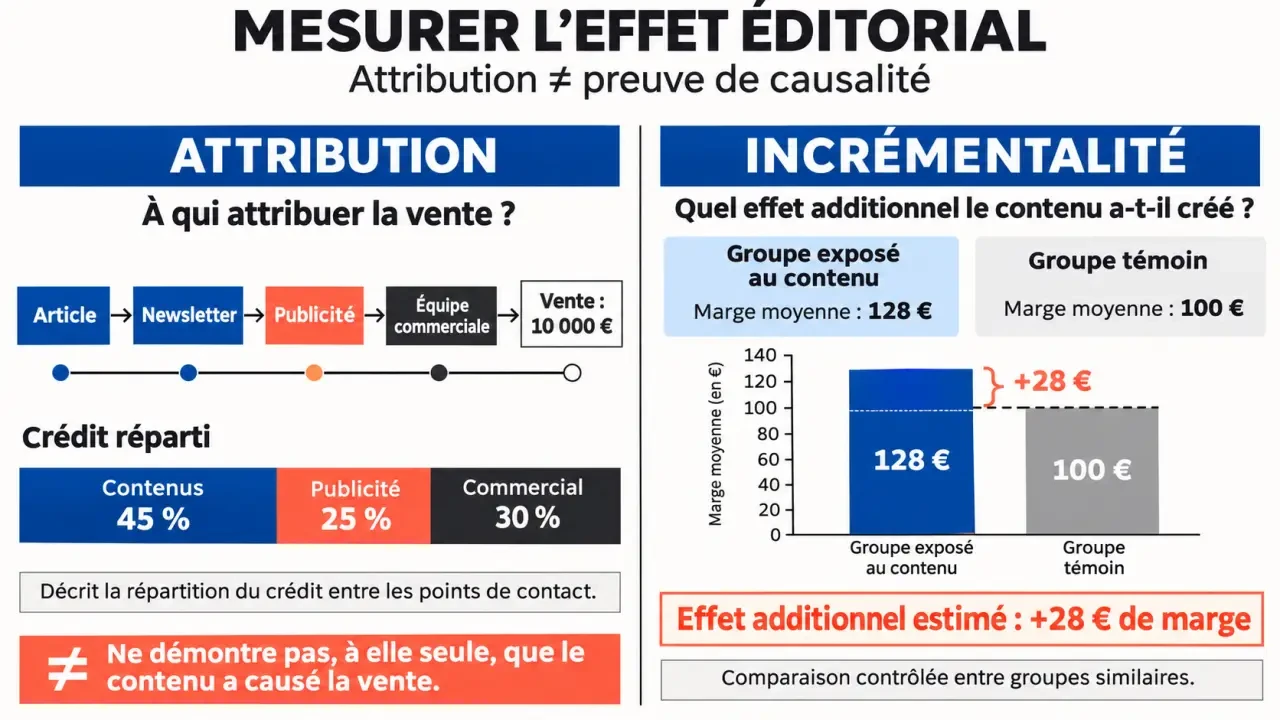
Un résultat de 25 % signifie que le gain retenu dépasse l’investissement de 25 %. Un résultat de 0 % indique que les deux montants sont égaux. Mais ce pourcentage ne dit pas à lui seul si les ventes auraient eu lieu sans les contenus.
Le choix du gain change fortement l’interprétation :
- Chiffre d’affaires attribué : montant des ventes crédité au programme. Il est simple à lire, mais ne déduit pas le coût des produits ou des prestations vendus.
- Marge attribuée : chiffre d’affaires attribué diminué des coûts variables liés aux ventes, selon une définition validée avec la finance. C’est une base plus proche de la rentabilité économique.
- Pipeline pondéré : valeur des opportunités en cours multipliée par leur probabilité de signature, puis par la part attribuée aux contenus. Il s’agit d’une prévision, pas d’un gain encaissé.
- Valeur attendue des leads : nombre de leads attribués multiplié par leur valeur estimée. Cette projection dépend notamment du taux de transformation et de la marge future.
Présentez séparément ventes signées et prévisions. Ne comptez pas une opportunité à la fois dans le pipeline et dans les ventes réalisées.
ROI et ROAS : quelle différence ?
Le ROAS compare le chiffre d’affaires attribué à une campagne à sa dépense publicitaire. Le ROI met en regard un gain défini et l’ensemble des coûts retenus. Une promotion payante peut afficher un bon ROAS alors que le programme éditorial reste déficitaire une fois la production et les autres charges intégrées.
3. Additionner les coûts complets sans les compter deux fois
Retenez les dépenses engagées sur le périmètre étudié, même lorsque le travail est réalisé en interne :
- recherche, rédaction, illustrations, vidéo, relecture et publication ;
- stratégie, coordination, validation et suivi des résultats ;
- outils, prestataires et part des frais communs utilisée par le programme ;
- promotion payante, diffusion et maintenance des contenus existants.
Pour le temps interne, multipliez les heures consacrées au programme par un coût horaire chargé cohérent. Si un outil sert à plusieurs équipes, répartissez son coût selon une clé stable, par exemple le nombre d’utilisateurs ou les heures d’utilisation. Notez cette clé dans votre tableau de suivi.
Le coût d’opportunité aide aussi à comparer deux usages possibles du budget : consacrer une équipe à un guide l’empêche de travailler sur un autre projet pendant ce temps. Ne l’ajoutez pas automatiquement aux dépenses si le coût du temps interne figure déjà dans le calcul : vous compteriez deux fois la même ressource.
4. Relier les contenus aux ventes
Construisez un parcours mesurable, depuis la lecture jusqu’à la signature. Une consultation peut précéder une inscription, puis une demande de rendez-vous, une opportunité et enfin une vente.
- Définissez les événements utiles : inscription, téléchargement, demande de devis ou prise de rendez-vous. Une visite ou un clic seul ne constitue pas une vente.
- Identifiez les campagnes : utilisez des paramètres UTM avec une nomenclature commune pour les liens diffusés par e-mail, sur les réseaux sociaux ou en publicité.
- Transmettez les informations au CRM : associez, lorsque le suivi le permet, les contacts et leurs interactions aux opportunités, aux dates et aux montants signés.
- Intégrez le hors ligne : rattachez par exemple un appel commercial ou une vente conclue après un salon à la fiche du prospect et à l’opportunité correspondante.
- Dédupliquez : fusionnez les doublons et ne comptez chaque vente qu’une fois dans le total du programme, même si plusieurs contenus ont été consultés.
Le suivi reste incomplet : une personne peut changer d’appareil, refuser les traceurs ou transmettre un article à un collègue. Affichez donc la part des ventes dont le parcours est exploitable. Un ROI calculé sur des parcours partiels n’est pas une mesure exhaustive.
5. Choisir une règle d’attribution adaptée
L’attribution répartit une vente entre les points de contact observés. Documentez les canaux inclus, la fenêtre retenue et le traitement des contacts manquants. Marketing, ventes et finance doivent utiliser les mêmes règles pour comparer les périodes.
| Modèle | Principe | Quand l’utiliser |
|---|---|---|
| Premier contact | Tout le crédit revient au premier point connu. | Pour étudier l’acquisition initiale. Il ignore les étapes suivantes. |
| Dernier contact | Tout le crédit revient au dernier point connu avant la conversion. | Pour identifier les déclencheurs proches de la vente. Il sous-estime souvent la découverte. |
| Linéaire | Le crédit est partagé à parts égales entre les contacts retenus. | Pour une première lecture des parcours longs, avec une règle facile à expliquer. |
| Dépréciation temporelle | Les contacts récents reçoivent davantage de crédit. | Pour privilégier les interactions proches de la décision, sans effacer les précédentes. |
| Fondé sur la position | Le premier et le dernier contact reçoivent plus de poids ; le reste est partagé. | Pour valoriser à la fois la découverte et la conversion, avec des pondérations explicites. |
| Algorithmique | Un modèle estime la répartition à partir des données disponibles. | Pour des volumes suffisants et des données fiables. Le résultat reste dépendant du modèle. |
Avec peu de ventes, commencez par une règle simple et comparez-la à une seconde lecture. Par exemple, regardez ce que change le passage du premier contact au modèle linéaire. Si la décision budgétaire s’inverse, présentez cette sensibilité plutôt qu’un seul chiffre.
Analysez aussi le rôle du contenu : a-t-il ouvert le parcours, accompagné une opportunité existante ou précédé la signature ? Un guide lu en début de parcours et une étude de cas consultée avant un devis n’ont pas forcément le même rôle.
6. Calculer le ROI : exemple sur marge
Imaginons un programme suivi pendant 12 mois. Son coût complet est de 20 000 € : production, temps interne, outils et diffusion compris. Les ventes signées représentent 80 000 € de chiffre d’affaires et 48 000 € de marge après coûts variables. La règle d’attribution retenue accorde 50 % du crédit au programme éditorial.
- Chiffre d’affaires attribué : 80 000 € × 50 % = 40 000 €.
- Marge attribuée : 48 000 € × 50 % = 24 000 €.
- ROI sur chiffre d’affaires : (40 000 − 20 000) ÷ 20 000 × 100 = 100 %.
- ROI sur marge : (24 000 − 20 000) ÷ 20 000 × 100 = 20 %.
Les deux calculs sont corrects, mais ne racontent pas la même chose. Le premier compare des ventes aux dépenses éditoriales sans tenir compte des coûts variables des ventes. Le second les prend en compte. Dans les deux cas, les 50 % sont une convention d’attribution : ils ne prouvent pas que le contenu a créé cette part des ventes.
7. Tester ce que le contenu apporte réellement
L’incrémentalité cherche à estimer la différence entre le résultat observé avec le contenu et celui qui aurait été obtenu sans lui. Un prospect qui lit un article avant d’acheter aurait peut-être acheté de toute façon.
Un test peut comparer deux groupes proches, répartis aléatoirement lorsque c’est possible : l’un reçoit une sélection de contenus, l’autre non. Si le premier génère plus de marge, l’écart fournit une estimation de l’effet additionnel dans les conditions du test. Le groupe témoin ne doit pas recevoir la même exposition par un autre canal, sans quoi la différence sera atténuée.
Pour un contenu public, empêcher l’accès à un groupe est difficile. Un test géographique ou un test de réduction de diffusion peut alors servir d’alternative. Choisissez des zones ou des périodes comparables et tenez compte des autres campagnes, de la saisonnalité et des écarts de clientèle. Une comparaison avant/après seule ne permet pas d’isoler proprement l’effet du contenu.
Les petits volumes produisent des écarts instables. Dans ce cas, prolongez l’observation ou regroupez plusieurs contenus comparables. Une cohorte exposée comparée à une cohorte non exposée reste utile pour explorer les résultats, mais les personnes qui choisissent de lire peuvent déjà avoir une intention d’achat plus forte.
8. Choisir la période et les indicateurs de pilotage
Les dépenses interviennent souvent avant les ventes, tandis qu’un contenu peut rester utile après sa publication. Retenez une fenêtre qui couvre le cycle commercial et comparez des groupes de contenus publiés à la même période. Une lecture à 30 jours peut aider à repérer un problème de diffusion ; elle suffit rarement à juger un programme dont les ventes prennent plusieurs mois.
Un suivi à 6 mois peut montrer une trajectoire, puis une lecture à 12 mois donner davantage de recul. Pour un cycle plus long, prolongez l’horizon et affichez séparément les opportunités encore ouvertes. Ne comparez pas directement une cohorte âgée d’un mois à une cohorte âgée d’un an.
| Indicateur | Ce qu’il permet de décider |
|---|---|
| Visites et engagement | Repérer un problème de visibilité ou d’intérêt, sans conclure à la rentabilité. |
| Leads qualifiés et coût par lead qualifié | Comparer le coût du programme au nombre de contacts répondant aux critères commerciaux définis. |
| Opportunités et coût par opportunité | Mesurer le passage des contacts vers des projets commerciaux concrets. |
| Marge signée attribuée et ROI | Comparer le gain attribué aux coûts complets sur une période donnée. |
| Coût d’acquisition client | Rapporter les coûts d’acquisition retenus au nombre de nouveaux clients, avec un périmètre et une attribution explicites. |
Suivez séparément la notoriété, la réputation et l’expertise perçue, par exemple au moyen d’enquêtes ou de retours commerciaux. Ces signaux complètent le tableau de bord ; ils ne deviennent pas du chiffre d’affaires tant qu’une méthode de valorisation crédible n’a pas été définie.
9. Éviter les erreurs qui faussent la mesure
- Juger trop tôt : un contenu publié depuis un mois, comparé à un autre publié depuis un an, paraît mécaniquement moins performant.
- Oublier une partie des coûts : omettre le temps interne, la promotion ou la maintenance gonfle le ROI.
- Confondre attribution et incrémentalité : une vente attribuée n’est pas forcément une vente créée par le contenu.
- Prendre le trafic pour un résultat : visites et engagement ne disent rien de la marge dégagée.
- Changer de règle en cours de route : modifier la fenêtre ou le modèle d’attribution rend les périodes incomparables.
- Additionner pipeline et ventes : une même opportunité est alors comptée deux fois.
10. Transformer les résultats en décisions
Amplifiez les formats dont la marge attribuée dépasse les coûts et dont les résultats restent solides avec plusieurs règles d’attribution. Corrigez ceux qui attirent les bons visiteurs mais génèrent peu de contacts : retravaillez l’offre proposée et le chemin vers la conversion. Maintenez en observation une cohorte trop récente ou un programme dont plusieurs opportunités sont encore ouvertes. Arrêtez ou réallouez lorsque les coûts persistent, que les résultats commerciaux restent faibles sur une fenêtre adaptée et qu’aucune amélioration crédible ne se dessine.
Pour une mise à jour, isolez son coût et comparez les résultats après intervention à une situation de référence comparable. La hausse attribuée à la mise à jour reste une estimation, surtout si d’autres actions ont eu lieu en même temps. Conservez enfin dans le tableau de bord la période, les coûts, la marge, le modèle d’attribution et les limites de la mesure.
- Comment mesurer le retour sur investissement d’une stratégie éditoriale ? - 18 novembre 2026
- Pourquoi adopter une démarche RSE ? Bénéfices et premières actions - 17 novembre 2026
- Pourquoi externaliser la direction financière de son entreprise ? - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Démarchage téléphonique par IA : 73% des Français ciblés et 3 méthodes pour reprendre le contrôle
 Structure de site web : 3 modèles d’arborescence et les erreurs qui sabotent votre SEO
 Agence chatbot IA : 5 critères pour transformer un assistant en canal de conversion
 Refonte de site : comment moderniser votre présence en ligne sans perdre votre trafic