Actifs circulants : stocks, créances et trésorerie n’ont pas le même rôle
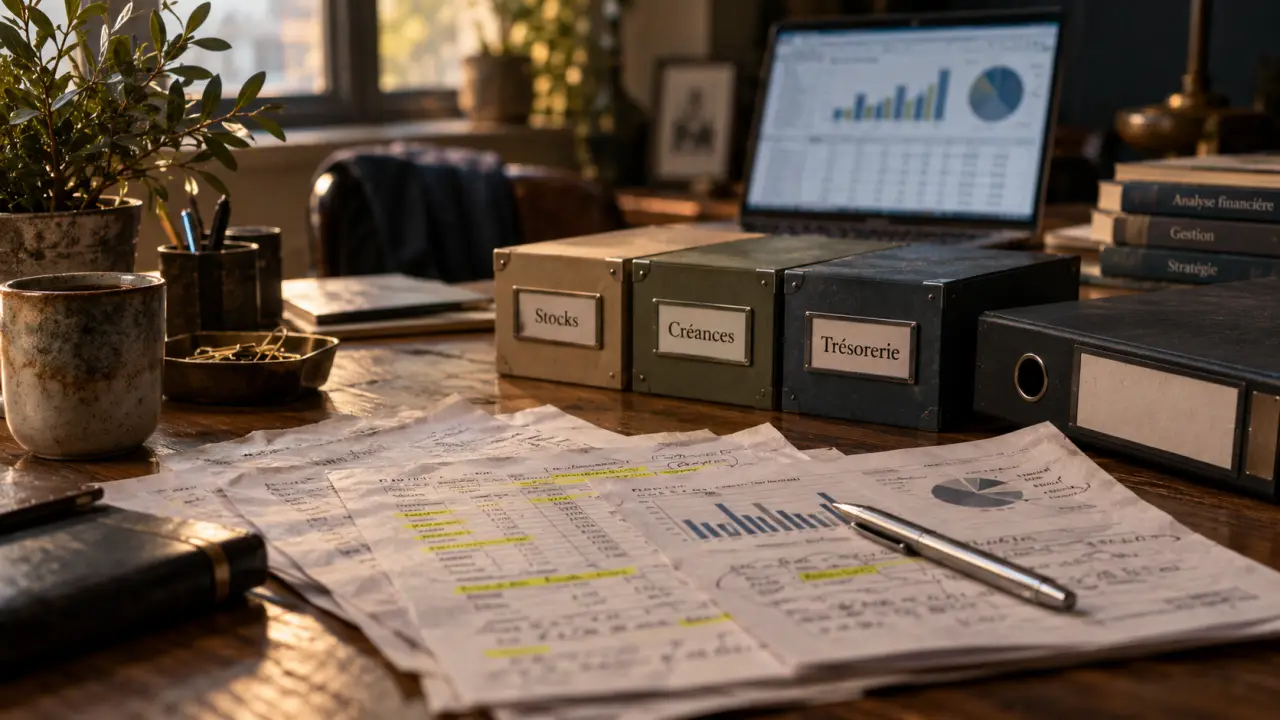
Les actifs circulants regroupent les éléments qu’une entreprise prévoit de vendre, de consommer ou de convertir en liquidités à court terme, généralement en moins d’un an. Présents dans le bilan comptable, ils renseignent sur le financement de l’activité quotidienne, de l’achat des matières premières jusqu’au paiement des fournisseurs. Leur analyse aide à évaluer la liquidité, à condition de distinguer les stocks, les créances et la trésorerie.
Les actifs circulants : des emplois appelés à se renouveler
À l’actif du bilan, les actifs circulants regroupent des valeurs temporaires liées au cycle d’exploitation ou disponibles à court terme. Contrairement à un immeuble, à une machine ou à un brevet, ils ne sont pas destinés à rester durablement dans l’entreprise. Une matière première devient un produit fini, le produit est vendu, la facture devient une créance, puis cette créance est encaissée.
Le critère déterminant est donc la convertibilité à court terme. Un actif circulant n’est pas nécessairement disponible immédiatement sur le compte bancaire : un stock en fait partie, même s’il doit d’abord être vendu. De même, une créance client correspond à une somme due à l’entreprise, mais elle n’est pas encore encaissée.
La différence avec l’actif immobilisé
L’actif immobilisé rassemble les biens et les droits conservés durablement pour faire fonctionner l’entreprise : matériel, véhicule, logiciel, fonds commercial ou bâtiment. Les actifs circulants accompagnent l’activité courante et se renouvellent au fil des opérations. Cette distinction sépare les emplois stables, à financer sur une durée longue, des besoins liés au court terme.
| Élément | Rôle | Durée habituelle de détention |
|---|---|---|
| Machine de production | Produire durablement | Plusieurs années |
| Stock de marchandises | Être vendu dans le cycle d’exploitation | Courte durée |
| Créance client | Être encaissée après une vente | Quelques jours ou mois |
| Trésorerie disponible | Payer ou investir immédiatement | Disponible à vue |
Quels postes composent l’actif circulant ?
La composition exacte dépend du périmètre d’analyse retenu. Pour lire un bilan, il faut distinguer l’actif circulant d’exploitation, l’actif circulant hors exploitation et les éléments financiers rapidement mobilisables. Cette distinction évite de comparer des montants calculés selon des règles différentes.
Stocks, encours et créances : le cœur du cycle d’exploitation
Les stocks et en-cours comprennent notamment les marchandises, les matières premières, les produits intermédiaires, les produits finis et les travaux en cours. Ils sont nécessaires à l’activité, mais immobilisent des fonds tant qu’ils ne sont pas vendus ou consommés. Une entreprise de services peut avoir peu de stocks, tandis qu’un commerce ou un industriel en détient souvent une part importante.
Les créances clients correspondent aux ventes réalisées et facturées, mais non encaissées. Elles peuvent inclure des créances douteuses ou litigieuses. Lorsqu’un risque de non-recouvrement est identifié, une dépréciation peut être constatée. L’analyse doit alors porter sur la valeur réellement récupérable, et non sur le seul montant brut des factures.
Charges d’avance, créances diverses et disponibilités
Les charges constatées d’avance sont des dépenses payées pendant l’exercice alors qu’elles concernent une période future, par exemple une assurance réglée d’avance. Elles correspondent à un droit à bénéficier ultérieurement d’une prestation. Les créances fiscales, sociales ou diverses relèvent généralement de l’actif circulant hors exploitation lorsqu’elles ne proviennent pas directement des ventes habituelles.
La trésorerie disponible et les valeurs mobilières de placement (VMP) sont très liquides. Selon l’objectif, elles peuvent être intégrées à l’actif circulant total ou isolées pour analyser le seul cycle d’exploitation. Cette différence de périmètre de calcul explique des résultats apparemment contradictoires entre plusieurs tableaux de bord.
Calculer les actifs circulants à partir du bilan
La méthode la plus simple consiste à additionner les postes retenus dans la partie circulante de l’actif. Avant de calculer, il faut préciser si l’on cherche un montant d’exploitation ou un total incluant la trésorerie et les placements à court terme.
- Actif circulant d’exploitation = stocks et en-cours + créances d’exploitation + charges constatées d’avance ;
- Actif circulant hors exploitation = créances diverses non liées au cycle commercial ;
- Actif circulant total = actif circulant d’exploitation + actif circulant hors exploitation + trésorerie disponible + VMP.
Exemple de calcul et lecture du périmètre
Supposons un bilan comprenant 120 000 € de stocks, 80 000 € de créances clients, 5 000 € de charges constatées d’avance et 35 000 € de trésorerie. L’actif circulant d’exploitation atteint 205 000 €. En incluant la trésorerie, l’actif circulant total s’élève à 240 000 €. Les deux montants sont justes, mais ils ne répondent pas à la même question : le premier mesure les fonds engagés dans l’exploitation, tandis que le second apprécie les ressources mobilisables à court terme.
Dans le cycle d’exploitation, un retard d’encaissement augmente les créances et réduit la trésorerie disponible. L’entreprise peut alors rencontrer des difficultés pour payer un fournisseur à l’échéance. C’est pourquoi il faut suivre la vitesse de rotation, et pas seulement le total. Un montant stable peut masquer une dégradation si les factures vieillissent ou si les stocks deviennent plus difficiles à écouler.
Relier actif circulant, passif circulant et BFR
L’actif circulant désigne des emplois à financer. Le passif circulant regroupe, à l’inverse, les dettes exigibles à court terme : dettes fournisseurs, dettes fiscales, dettes sociales et autres dettes courantes. Les fournisseurs financent temporairement une partie des achats. Les délais accordés par les fournisseurs et les délais de règlement des clients influencent donc directement le besoin de financement.
Dans une approche fonctionnelle, le besoin en fonds de roulement (BFR) se calcule ainsi :
BFR = actif circulant d’exploitation – passif circulant d’exploitation
Un BFR positif signifie que les stocks et les créances dépassent les ressources procurées par les dettes d’exploitation. L’entreprise doit financer cet écart. Un BFR négatif signifie que les dettes d’exploitation financent davantage le cycle que les emplois liés à l’exploitation. Aucun de ces cas n’est automatiquement favorable ou défavorable : l’interprétation dépend du modèle économique, des délais de paiement et de la régularité des encaissements.
Le fonds de roulement net représente la part des ressources stables disponible après le financement des immobilisations. Il contribue à couvrir le BFR. La relation centrale est la suivante : trésorerie nette = fonds de roulement net – BFR. À financement constant, une hausse des stocks ou des créances réduit donc la trésorerie nette.
Interpréter les ratios sans tirer de conclusion hâtive
Les ratios mettent les actifs circulants en perspective avec les dettes à court terme. Ils doivent être comparés dans le temps et avec les pratiques du secteur, notamment en cas de saisonnalité. Un commerce peut accroître ses stocks avant une période forte ; ce pic temporaire ne traduit pas forcément une difficulté.
Le ratio de liquidité générale
Le ratio de liquidité générale se calcule ainsi : actif circulant / dettes à court terme. Un ratio supérieur à 1 est couramment interprété comme la capacité théorique de couvrir les dettes à court terme avec les actifs circulants. Une fourchette entre 1 et 2 est souvent considérée comme confortable, mais elle ne dispense pas d’examiner la qualité des postes.
En effet, 100 000 € de trésorerie n’offrent pas la même sécurité que 100 000 € de stocks anciens ou que des créances clients impayées. À l’inverse, un ratio élevé peut révéler des liquidités inutilisées, des stocks excessifs ou un manque d’investissement productif. Le ratio donne donc un signal, mais il ne remplace pas l’examen détaillé du bilan et des échéances.
Le ratio de financement de l’actif circulant
Le ratio de financement de l’actif circulant est obtenu avec la formule fonds de roulement net / actif circulant. Il mesure la part des actifs circulants financée par des ressources durables. Un niveau faible peut signaler une dépendance importante aux dettes à court terme et une vulnérabilité en cas de baisse des ventes ou de retard de paiement des clients.
Pour piloter ces indicateurs, l’entreprise peut suivre l’ancienneté des créances, réaliser des inventaires fiables, ajuster les approvisionnements et comparer les chiffres sur plusieurs clôtures. L’objectif n’est pas de maximiser les actifs circulants, mais de maintenir un équilibre entre continuité de l’activité, liquidité et rentabilité.
Articles qui pourraient vous intéresser :
 Quantum AI : entre promesses de richesse et réalité d’une fraude financière
 Prévisions, scénarios, reporting : quels outils IA choisir pour la FP&A ?
 Business plan financier : les 4 tableaux qui montrent si le projet tient debout
 Plan de trésorerie : l’erreur qui transforme un mois rentable en trou de caisse